2026.10.02
皆さん、こんにちは!
さて、今年も年末調整の時期が近づいてまいりました。
2026年(令和8年)度税制改正において、年末調整に関する事項として、所得税の基礎控除額の引上げや給与所得控除の最低保障額の引上げ、これに伴う扶養親族等の所得要件の見直しに加え、23歳未満の扶養親族を有する場合における生命保険料控除の特例措置など多岐にわたる改正が実施されています。
また、上記に付随するものとして、扶養控除等(異動)申告書の様式変更や給与支払報告書を提出した場合の給与所得の源泉徴収票等を提出する必要がなくなる特例(みなし特例)なども発表されております。令和8年度の年末調整においては、これら改正後の控除額や用紙を用いて年税額を精算する必要がございます。
今回のコラムは、年末調整 改正マニュアル①として「所得税の基礎控除額の引上げ」及び「所得税の生命保険料控除の拡充」について解説していきます。
「所得税の基礎控除額の引上げ」
【改正の概要】
これまで基礎控除額については、合計所得金額に応じて設定されており、合計所得金額が132万円を超える場合にはその所得水準に応じて基礎控除額が段階的に減少し、合計所得金額が2,500万円を超える場合には基礎控除額はゼロとされていました。
上記を踏まえ、所得税については基礎控除額が一定であることにより、物価が上昇すると控除の実質的な価値が減少し、結果として実質的な税負担が増加するという課題があるため、この課題に対応していくために基礎控除額等が見直されました。
【改正の内容】
従来の基礎控除額の最高控除額は、合計所得金額が132万円以下の場合における95万円でしたが、今回の改正で104万円まで引上げられております。更に、この最高控除額の104万円が適用される合計所得金額が489万円以下へと拡大されています。
なお、改正前との差額9万円のうち、4万円は本則部分の改正、5万円は特例部分の改正とされています。このうち、特例部分は令和8年・9年の限定的な措置となっております。合計所得金額が489万円超の者についても段階的に基礎控除額が引上げられていますが、この改正の影響があるのは合計所得金額が2,350万円以下の者に限られております。
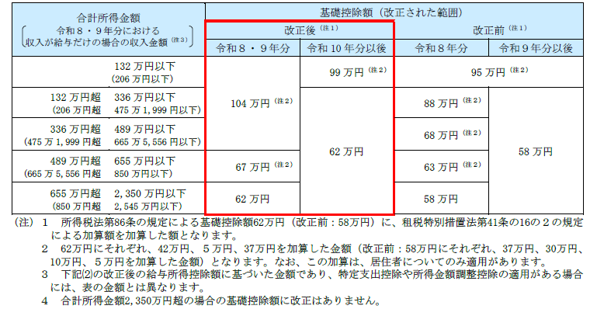
※出典 国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について
https://www.nta.go.jp/users/gensen/2026kiso/index.htm
「所得税の生命保険料控除の拡充」
【改正の概要】
子育て世帯の税負担を軽減するため、扶養控除等の見直しと併せた子育て支援税制のうち子育て世帯に対する生命保険料控除の拡充等について、令和7年度税制改正では令和8年の1年間限定の措置として講じられていました。そんな中、令和8年度税制改正では、この子育て世帯に対する生命保険料控除の拡充措置の適用期限が1年間延長されることになり、令和9年においても適用されることとなります。
【改正の内容】
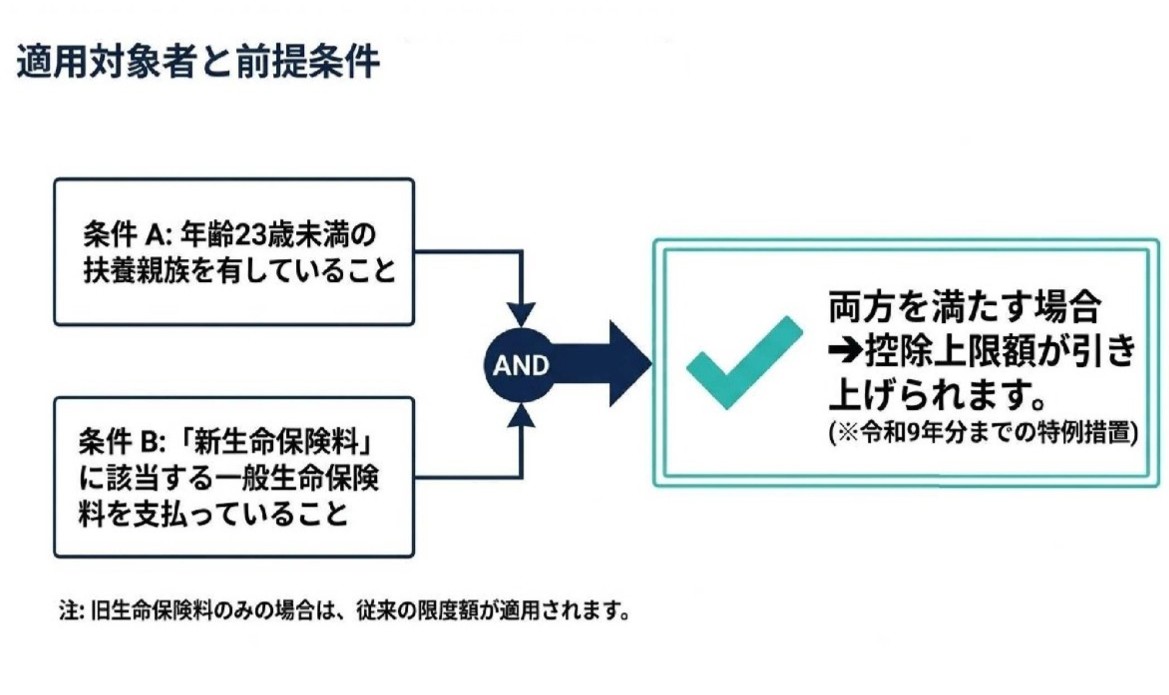
一般生命保険料控除の適用限度額について、改正前は4万円だったのが、適用要件を満たす場合には6万円に引き上げられることとなります。適用要件については下記のとおりです。
〈適用要件〉
① 適用対象者の要件
年齢23歳未満の扶養親族を有する居住者であることとされています。なお、23歳未満の者が2以上の居住者の扶養親族に該当する場合、いずれの居住者も23歳未満の扶養親族を有することとされ、この制度が適用されます。
② 対象となる生命保険契約
新生命保険料に係る一般生命保険契約
※ 留意点として、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除を合わせた全体の合計適用限度額は従来通り12万円となり、変更はありません。
【まとめ】
今回は、年末調整 改正マニュアル①として「所得税の基礎控除額の引上げ」と「所得税の生命保険料控除の拡充」について解説しました。しかし、令和8年度の年末調整で押さえるべきポイントはこれだけではありません。給与収入から差し引かれる「給与所得控除」や「扶養親族等の所得要件」など、他にも重要な改正点が含まれております。改正の全体像を把握して、年末調整の準備を万全にしましょう。
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
次回は、【令和8年度】年末調整 改正マニュアル②を公開予定になります。