2026.11.13
皆さん、こんにちは!
さて、今年も年末調整の時期が近づいてまいりました。
2026年(令和8年)度税制改正において、年末調整に関する事項として、所得税の基礎控除額の引上げや給与所得控除の最低保障額の引上げ、これに伴う扶養親族等の所得要件の見直しに加え、23歳未満の扶養親族を有する場合における生命保険料控除の特例措置など多岐にわたる改正が実施されています。
また、上記に付随するものとして、扶養控除等(異動)申告書の様式変更や給与支払報告書を提出した場合の給与所得の源泉徴収票等を提出する必要がなくなる特例(みなし特例)なども発表されております。令和8年度の年末調整においては、これら改正後の控除額や用紙を用いて年税額を精算する必要がございます。
今回のコラムは、年末調整 改正マニュアル②として「扶養親族等の所得要件の改正」及び「保険料控除申告書の様式変更」について解説していきます。
「扶養親族等の所得要件の改正」
【改正の概要】
昨今の物価上昇を背景とした実質的な税負担を軽減するため、基礎控除の引き上げに合わせて、扶養控除等の対象となる扶養親族の所得要件が緩和されました。これにより、パートやアルバイト等の就労収入が増加した場合でも、扶養から外れにくくなり、「就業調整」の緩和につながる措置が講じられます。
【改正の内容】
扶養控除等の対象となる扶養親族等の所得要件についての主な変更点については、以下の通りです。
「扶養親族・同一生計配偶者・ひとり親の生計を一にする子」
<改正前> 58万円以下(給与収入123万円以下)
<改正後> 62万円以下(給与収入136万円以下)
「特定親族」
<改正前> 58万円超123万円以下(給与収入123万円超188万円以下)
<改正後> 62万円超123万円以下(給与収入136万円超197万円以下)
「配偶者特別控除の対象となる配偶者」
<改正前> 58万円超133万円以下(給与収入123万円超201万5,999円以下)
<改正後> 62万円超133万円以下(給与収入136万円超207万円以下)
「勤労学生」
<改正前> 85万円以下(給与収入150万円以下)
<改正後> 89万円以下(給与収入163万円以下)
「保険料控除申告書の様式変更」
【改正の内容】
保険料控除の見直し(一般の生命保険料控除の特例)に伴って、「保険料控除申告書」の様式が変更されました。変更点については、以下の通りです。23歳未満の扶養親族の有無によって一般の新生命保険料の記載箇所が異なります。
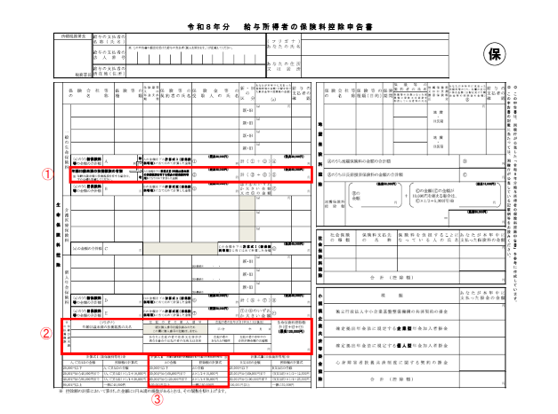
「23歳未満の扶養親族が有の場合」
①
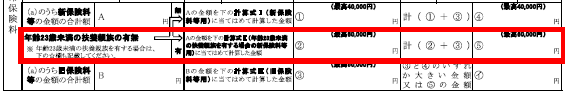
扶養親族の方の情報(氏名・フリガナ・生年月日・住所・続柄・本年中の所得金額の見込額)を下記の欄に記載いただく必要があります。
②
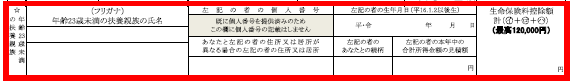
23歳未満の扶養親族が有の場合は、【計算式Ⅱ】を使用するように注意してください。
③
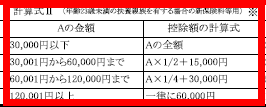
【まとめ】
今回は、年末調整 改正マニュアル②として「扶養親族等の所得要件の改正」と「保険料控除申告書の様式変更」について解説しました。その他の変更点についても弊社の年末調整コラムで解説していきますので、ぜひチェックしてみてください。改正の全体像を把握して、年末調整に備えましょう。
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
次回は、【令和8年度】年末調整 改正マニュアル③を公開予定になります。