2026.08.07

皆さん、こんにちは!
2026年(令和8年)度税制改正法が去る3月31日、参院本会議で与党などの賛成多数により可決・成立しました。今回の令和8年度税制改正では、「物価高への対応」の観点から、物価上昇に連動して基礎控除等を引き上げる仕組みを創設するほか、就業調整に対応するとともに、中低所得者に配慮しつつ、所得税の課税最低限を 178 万円まで特例的に先取りして引き上げる枠組みが導入されます。
また、「強い経済」の実現に向けた対応として、大胆な設備投資の促進に向けた税制措置を創設するほか、租税特別措置等の適正化の観点から、賃上げ促進税制の見直しや研究開発税制の強化等が行われます。さらには、「税負担の公平性を確保」する観点から、極めて高い水準の所得に対する負担の適正化措置の見直し等も行われます。このほか、自動車関係諸税について、自動車税等の環境性能割の廃止や軽油引取税の当分の間税率の廃止等も行われます。
今回のコラムは、「消費税編」として「インボイス制度に係る経過措置等の見直し」及び「国境を越えた電子商取引における課税の見直し」の改正について解説していきます。
「インボイス制度に係る経過措置等の見直し」
【改正の概要】
インボイス制度(適格請求書等保存方式)の導入に伴い設けられていた各種激変緩和措置(経過措置)について、制度の定着支援および納税者の事務負担・税負担に配慮する観点から見直しが行われました。免税事業者からインボイス発行事業者となった事業者に対する負担軽減措置の再編や、免税事業者からの仕入れに係る仕入税額控除の経過措置の延長・見直しが実施されます。
【改正の内容】
① 「『2割特例』の終了と個人事業者向け『3割特例』の新設」
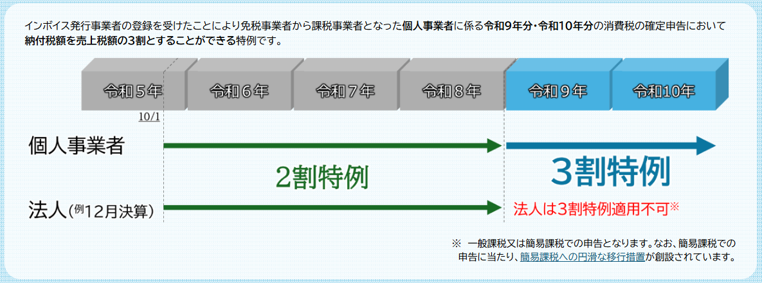
免税事業者がインボイス発行事業者となった場合の負担軽減策である「2割特例」は、令和8年9月30日の属する課税期間をもって終了します。これに代わり、個人事業者に限り、令和9年分および令和10年分の消費税申告において、納付税額を売上税額の3割(仕入控除率7割)とすることができる「3割特例」が新設されます。法人については予定通り2割特例で終了となりますが、個人事業者に対しては段階的な移行期間が確保されることとなりました。
② 「免税事業者等からの課税仕入れに係る経過措置の見直し(7割・5割・3割控除)」
免税事業者などインボイス発行事業者以外からの仕入れであっても一定割合を控除できる経過措置について、適用期限が2年間延長されました。一方で、控除可能な割合は段階的に見直されます。また、同一の免税事業者等に対する仕入控除(経過措置)の上限額が、現行の年間10億円から1億円へと引き下げられるため、特定の取引先から大規模な仕入を行っている事業者様は注意が必要です。
・令和8年10月1日〜令和10年9月30日:7割控除(現行8割から縮減)
・令和10年10月1日〜令和12年9月30日:5割控除
・令和12年10月1日〜令和13年9月30日:3割控除
・令和13年10月1日〜:経過措置終了(控除不可)

③ 「簡易課税制度選択届出書の提出期限の特例見直し」
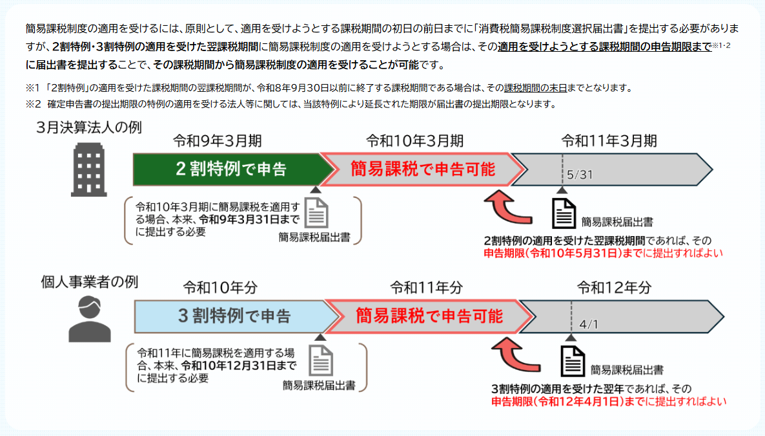
2割特例や3割特例の適用を受けた事業者が、その翌課税期間から簡易課税制度へスムーズに移行できるよう、届出書の提出期限に関する特例(申告期限までの提出で翌課税期間から適用可能とする見直し)が整備されました。具体的には、簡易課税の適用を受けようとする課税期間の「申告期限まで」に提出すれば、その課税期間から簡易課税が適用できるようになります。
「国境を越えた電子商取引における課税の見直し」
【改正の概要】
国境を越えたデジタル取引や電子商取引(EC取引)が急速に拡大する中、少額輸入貨物に対する免税制度による競争上の不均衡や国外事業者による無申告といった問題が顕在化しています。こうした問題に対処し、国内外の事業者間の課税の公平性確保や不正利用防止を図る観点から見直しが行われます。なお、これらの改正は【令和10年4月1日】以後に行われる資産の譲渡について適用されます。
【改正の内容】
① 「特定少額資産の譲渡にかかる課税の見直し」
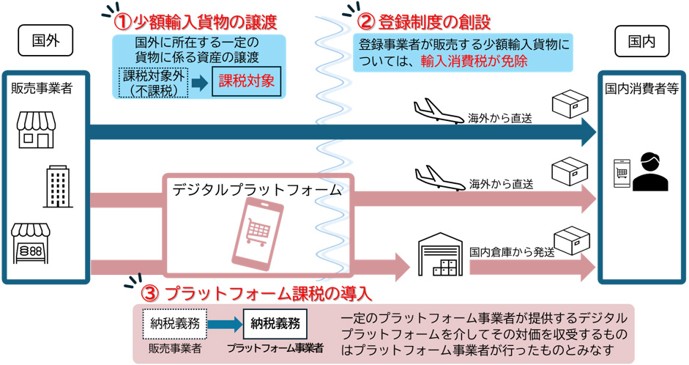
税抜1万円以下の少額輸入貨物等に対する免税制度の見直しが行われ、通信販売による国外からの資産の譲渡は国内において行われた資産の譲渡として消費税の課税対象となり、国境を越えたEC取引における課税漏れを防ぐ仕組みが強化されます。特定少額資産の譲渡を行う事業者は、国内事業者であるか国外事業者であるかに関係なく、消費税の申告・納税を行う必要があります。(消費税の免税事業者を除きます 。)
② 「特定少額資産販売事業者の登録制度」
特定少額資産の譲渡を行う事業者(免税事業者を除く、1万円以下の少額輸入品を販売する事業者)は、特定少額資産販売事業者の登録申請書を管轄の税務署長に提出することで「特定少額資産販売事業者」として任意で登録することができます。
なお、保税地域から引き取られる課税貨物が、「特定少額資産販売事業者」の行う特定少額資産の譲渡に係るものとして証明されたものである場合に限り、輸入者は保税地域からの引取りに係る消費税が『免除』されます。一方で、登録されていない事業者から特定少額資産を購入した場合、現行の免税措置は適用されなくなるため、輸入時に消費税が課税されることになりますので注意が必要です。
③ 「プラットフォーム課税の導入」
オンラインマーケットプレイスなどのデジタルプラットフォームを提供する事業者のうち、一定要件を満たし国税庁長官から指定を受けた者を「第二種プラットフォーム事業者」といいます。この事業者を介して行われる一定の資産の譲渡(対価を収受するもの)については、そのプラットフォーム事業者が自ら資産の譲渡を行ったものとみなし、消費税の申告・納税を行うこととされました。
【まとめ】
今回の消費税見直しでは、インボイス制度の経過措置期間が再編・延長されたものの、免税事業者からの仕入控除割合(8割から7割・5割・3割へ縮減)の変更や上限1億円の制約など、買い手側企業にとっても会計システムや取引価格の見直しが必要となるポイントが多く含まれています。特に個人事業者の皆様におかれましては、「2割特例」終了後の「3割特例」の活用や簡易課税への移行検討など、事前シミュレーションが極めて重要となります。自社の取引環境や申告方式に合わせた最適な選択ができるよう、ぜひお早めにご準備ください。
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。