2026.07.08

皆さん、こんにちは!
2026年(令和8年)度税制改正法が去る3月31日、参院本会議で与党などの賛成多数により可決・成立しました。今回の令和8年度税制改正では、「物価高への対応」の観点から、物価上昇に連動して基礎控除等を引き上げる仕組みを創設するほか、就業調整に対応するとともに、中低所得者に配慮しつつ、所得税の課税最低限を 178 万円まで特例的に先取りして引き上げる枠組みが導入されます。
また、「強い経済」の実現に向けた対応として、大胆な設備投資の促進に向けた税制措置を創設するほか、租税特別措置等の適正化の観点から、賃上げ促進税制の見直しや研究開発税制の強化等が行われます。さらには、「税負担の公平性を確保」する観点から、極めて高い水準の所得に対する負担の適正化措置の見直し等も行われます。このほか、自動車関係諸税について、自動車税等の環境性能割の廃止や軽油引取税の当分の間税率の廃止等も行われます。
今回のコラムは、「法人税編」として「中小事業者等の少額減価償却資産の単価上限の引上げ等」及び「代表取締役等の住所非表示措置について」の改正について解説していきます。
「中小事業者等の少額減価償却資産の単価上限の引上げ等」
【改正の概要】
青色申告を提出する中小企業者等が、一定の減価償却資産を取得した場合に、1個あたりの取得価額が40万円未満(改正前:30万円未満)であれば、年間合計300万円を限度に、取得した年度に全額を損金(経費)として算入できる制度です。
青色申告書を提出している中小企業者(※)又は農業協同組合等が40万円未満の減価償却資産を取得した場合、合計300万円までを限度に、即時償却(全額損金算入)することが可能となります。また、中小企業経営強化税制のE類型の適用を受ける場合、E類型の投資計画の期間中は本措置の適用を受けることはできません。
※ 中小企業者の範囲
この制度における中小企業者の範囲は、租税特別措置法の研究開発税制に規定する中小企業者と同様とされており、前3事業年度の平均所得が年15億円を超える法人は、対象外となります。

※出典 経済産業省「少額減価償却資産の特例の拡充」
【改正の内容】
「中小事業者等の少額減価償却資産の単価上限の引上げ等」では、改正のポイントは3点です。
① 対象法人の従業員数の引き下げ
改正前は中小企業者の従業員数が「500名以下」でしたが、改正後は「400名以下」に変更となっております。そのため、現在、従業員数が400名を超え500名以下の企業様は、令和8年4月1日以降の取得分から本特例が適用できなくなるため、計画的な設備投資が必要です。※出資金等が1億円超の組合等は300名以下が対象となります。
② 対象資産の単価上限の引上げ
適用対象となる減価償却資産の取得価額が「30万円未満」から「40万円未満」に引き上げられました。ただし、一事業年度中の取得価額の合計額の限度額「300万円」については変更がないため、注意が必要です。
③ 適用期限の延長
同特例は、令和8年3月31日から令和11年3月31日までに延長されました。
※この改正は、令和8年4月1日以後の「取得」又は「製造」若しくは「建設」し、かつ「事業供用」した少額減価償却資産に適用されます。
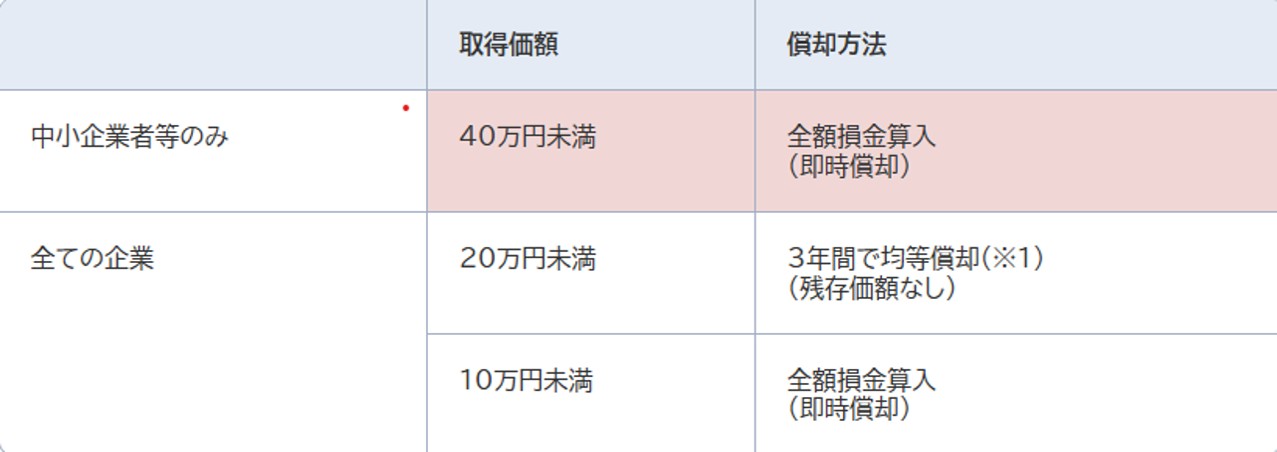
※出典 中小企業庁「少額減価償却資産の特例」
【まとめ】
昨今の物価高騰を踏まえ、今回の改正が行われました。ご利用にあたっては、「対象者の変更」や「一事業年度の合計額」など、要件を満たしているかどうかの事前確認が重要となります。是非この機会に、適用要件や投資計画の見直しをご検討ください。
「代表取締役等の住所非表示措置について」
【改正の概要】
代表取締役等の住所非表示措置は、令和6年10月1日から開始された制度で、一定の要件の下、株式会社の代表取締役、代表執行役又は代表清算人(以下「代表取締役等」)の住所の一部を登記事項証明書や登記事項要約書、登記情報提供サービス(以下「登記事項証明書等」)に表示しないこととする措置です。
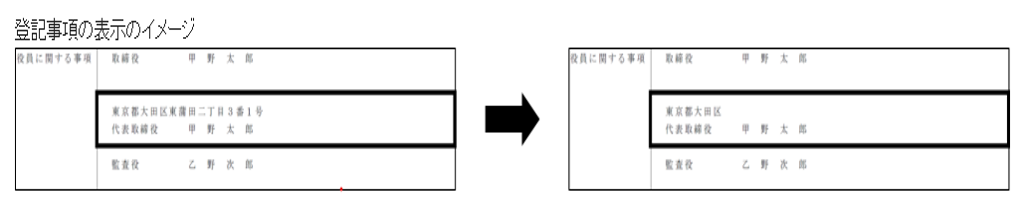
※出典「法務省」代表取締役等の住所非表示措置について
【改正の内容】
プライバシーの保護を図り、誰もが安心して起業することができるよう見直しが行われ、商業登記規則等の改正により『代表取締役等の住所非表示措置』が創設されました。
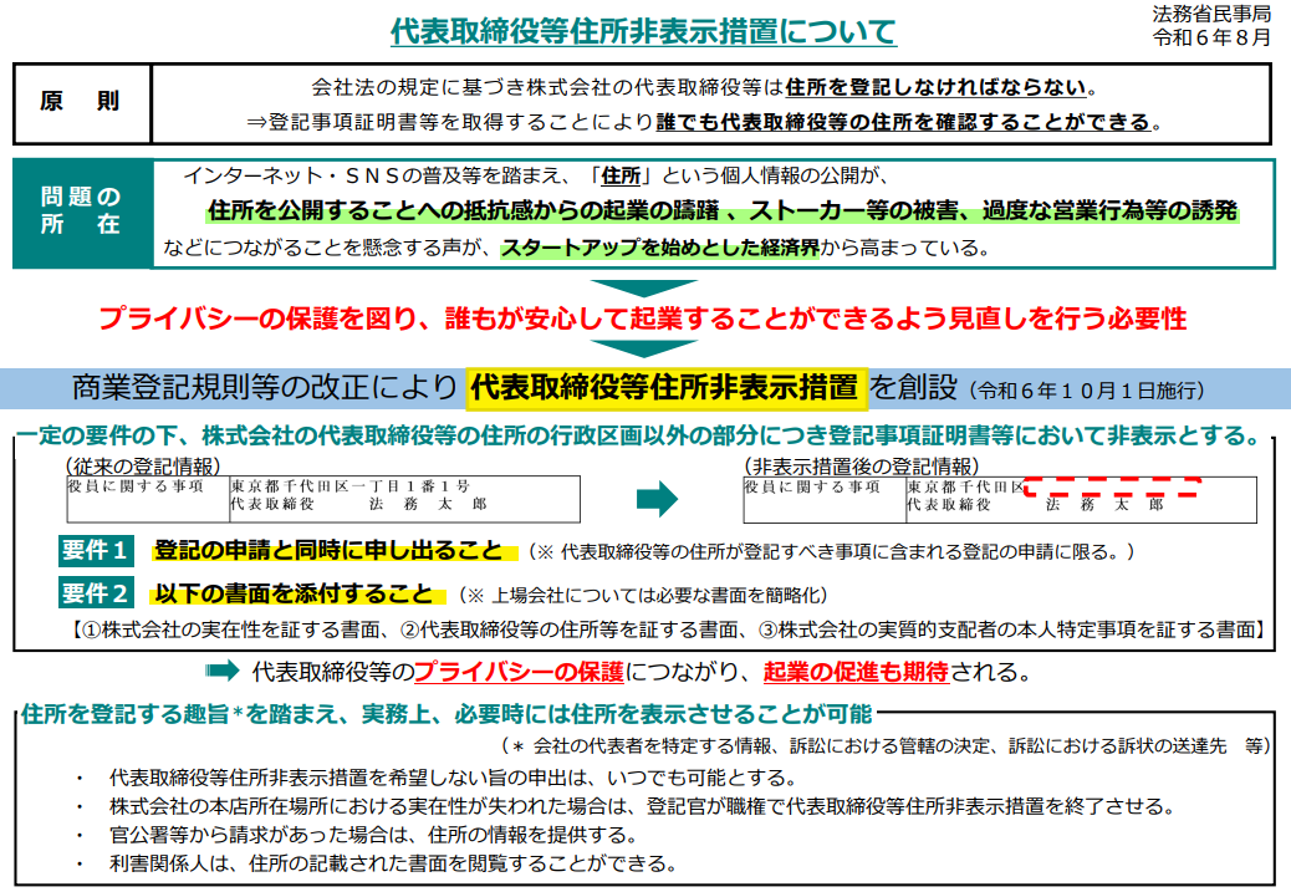
※出典 「法務省」代表取締役等の住所非表示措置について
【改正の留意点】
① 対象となる法人
「株式会社」のみが認められているため、特例有限会社、持分会社(合名会社・合資会社・合同会社)のほか、一般社団法人及び一般財団法人その他の法人では認められていません。
② 特定の種類の登記申請と同時に申出すること
代表取締役等の住所非表示措置の申出は、いつでも行うことができるわけではありません。「特定の種類の登記申請(※)」と「同時」にする場合に限り行うことができます。
※「特定の種類の登記申請」とは
・設立の登記
・代表取締役等の就任の登記
・代表取締役等の住所移転による変更の登記
・代表取締役又は代表執行役の重任の登記
・本店を他の登記所の管轄区域内に移転した場合の新本店所在における登記 など
③ 必要資料の手配(上場会社以外の株式会社の場合)
以下の(1)から(3)までの書面
(1) 株式会社が受取人として記載された書面が、その本店の所在場所に宛てで配達証明郵便により送付されたことを証する書面等
(2) 代表取締役等の氏名及び住所が記載されている市町村長等による証明書
(3) 株式会社の実質的支配者の本人特定事項を証する書面
※なお、既に代表取締役等の住所非表示措置が講じられている場合は、③の必要資料は (2)のみの添付で足ります。
④ 住所変更時における住所変更登記申請義務
代表取締役等の住所非表示措置が講じられた場合であっても、会社法(平成17年法律第86号)に規定する登記義務が免除されるわけではないため、代表取締役等の住所に変更が生じた場合には、その旨の登記の申請をする必要があります。
代表取締役等の住所非表示措置が講じられた場合であっても、登記の申請書には代表取締役等の住所を記載する必要があるため、登記されている住所について把握しておく必要があります。
他方で、代表取締役等の住所非表示措置が講じられている代表取締役等であって、当該代表取締役等の住所に変更がある登記を申請する場合には、改めて代表取締役等の住所非表示措置の申出が必要となります。
代表取締役等の住所非表示措置の申出がされずに住所に変更がある登記が申請された場合、新しく登記される住所については代表取締役等の住所非表示措置が講じられないため注意が必要です。
【まとめ】
代表取締役等の住所非表示措置が講じられた場合には、プライバシー保護につながる一方、登記事項証明書等によって会社代表者の住所を証明することができないこととなるため、金融機関から融資を受けるに当たって不都合が生じたり、不動産取引等に当たって必要な書類(会社の印鑑証明書等)が増えたりするなど、一定の影響が生じることが想定されます。そのため、申出にあたっては、こうした影響をあらかじめ想定・検討の上でご利用ください。
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
次回は、【令和8年度】税制改正マニュアル④(消費税税編)を公開予定になります。