2026.06.05

皆さん、こんにちは!
2026年(令和8年)度税制改正法が去る3月31日、参院本会議で与党などの賛成多数により可決・成立しました。今回の令和8年度税制改正では、「物価高への対応」の観点から、物価上昇に連動して基礎控除等を引き上げる仕組みを創設するほか、就業調整に対応するとともに、中低所得者に配慮しつつ、所得税の課税最低限を 178 万円まで特例的に先取りして引き上げる枠組みが導入されます。
また、「強い経済」の実現に向けた対応として、大胆な設備投資の促進に向けた税制措置を創設するほか、租税特別措置等の適正化の観点から、賃上げ促進税制の見直しや研究開発税制の強化等が行われます。さらには、「税負担の公平性を確保」する観点から、極めて高い水準の所得に対する負担の適正化措置の見直し等も行われます。このほか、自動車関係諸税について、自動車税等の環境性能割の廃止や軽油引取税の当分の間税率の廃止等も行われます。
今回のコラムは、「所得税編」として「マイカー通勤手当の非課税限度額の引上げ」及び「食事代の非課税限度額の引上げ」の改正について解説していきます。
「マイカー通勤手当の非課税限度額の引上げ」
【改正の概要】
所得税法上、通勤費の支払いは一定の金額まで所得税を課さないこととされています。マイカーや自転車で通勤する場合は、片道の通勤距離に応じて非課税限度額が定められており、この非課税限度額を超えて通勤手当の支給を受けた場合は、限度額を超えた部分について所得税・復興特別所得税が課税され、源泉徴収が行われます。
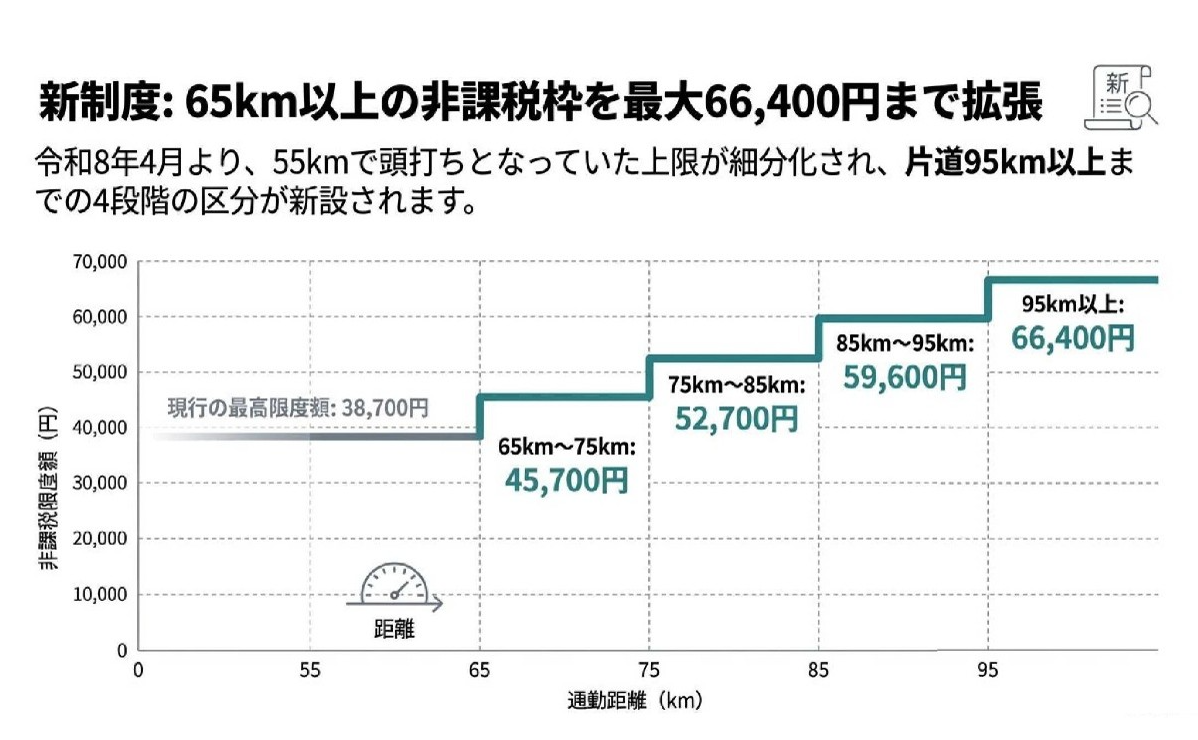
通勤のためにマイカーや自転車などの交通用具を使用する場合の非課税限度額は、平成26年の見直し以来長年据え置かれていましたが、ガソリン代が高騰する中で令和7年11月の改正により実に11年ぶりに引上げが行われました。そして今回、更なる改正で長距離通勤者への配慮として片道の通勤距離に応じた段階的な見直しが行われます。
これにより、物価高騰による労働者の負担及び遠距離通勤者の負担が減少され、実態に即した労働環境の整備による人手不足の解消が見込まれます。
【改正の内容】
「非課税限度額の距離区分の新設」
円安や原油高によるガソリン代の高騰を考慮し、マイカーや自転車などの交通用具を使用する通勤者の通勤手当の非課税限度額が実に11年ぶりに見直され、片道65km以上の距離区分が新設されました。これにより、通勤距離が65km以上の通勤者の非課税限度額が引き上げられることとなります。
「駐車場代の非課税限度額の新設」
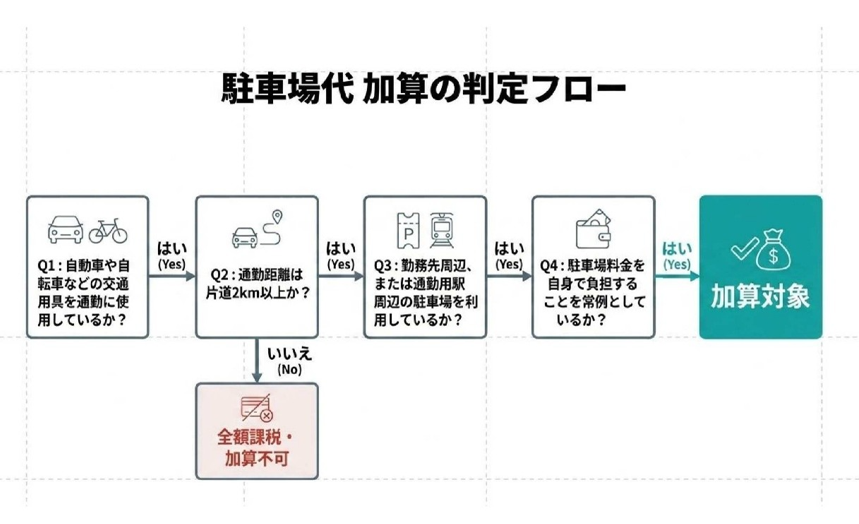
所得税法上、これまではマイカー通勤者が負担するガソリン代(距離に応じた金額)には非課税枠が設けられていましたが、駐車場代については設けられていませんでした。そのため、マイカー通勤で会社が駐車場代を負担する場合、その駐車場代は給与所得として課税されていましたが、一定の要件(※)を満たす駐車場等の利用をし、その料金を負担することを常例としている者の非課税限度額については、「その者の通勤距離の区分に応じた非課税限度額」に「1カ月当たり上限5,000円の駐車場代」を加算した金額とする制度が新設されます。
※一定の要件
① 通勤手当の支払いを受ける人の勤務する場所の周辺、又はその人が通勤のために利用する交通機関の駅もしくは停留所その他の施設の周辺にある駐車場。
② 通勤距離が片道2km以上であること(2km未満は対象外)。
また、どの駐車場代が非課税として加算されるかどうかの判定フローを記載しておりますので、一度ご確認してみてください。
「食事代の非課税限度額の引上げ」
【改正の概要】
物価高への対応の一環として、従業員に対する食事代(食事補助)の非課税限度額の見直しが行われました。この食事代の非課税制度は昭和50年に初めて明確な限度額が定められ、当時の非課税限度額は1カ月当たり2,500円が上限(本人も同額以上負担)でしたが、昭和59年に1カ月当たり2,500円から3,500円に引き上げられました。それから実に40年余りの時が過ぎ、長らく日本の食事代の非課税限度額の基準となっていた昭和59年当時のこの金額は、物価高騰が続く令和の現代とはかけ離れており、実態とそぐわないため、今回の税制改正で見直されることとなりました。
【改正の内容】
「食事の支給に係る所得税非課税限度額の見直し」
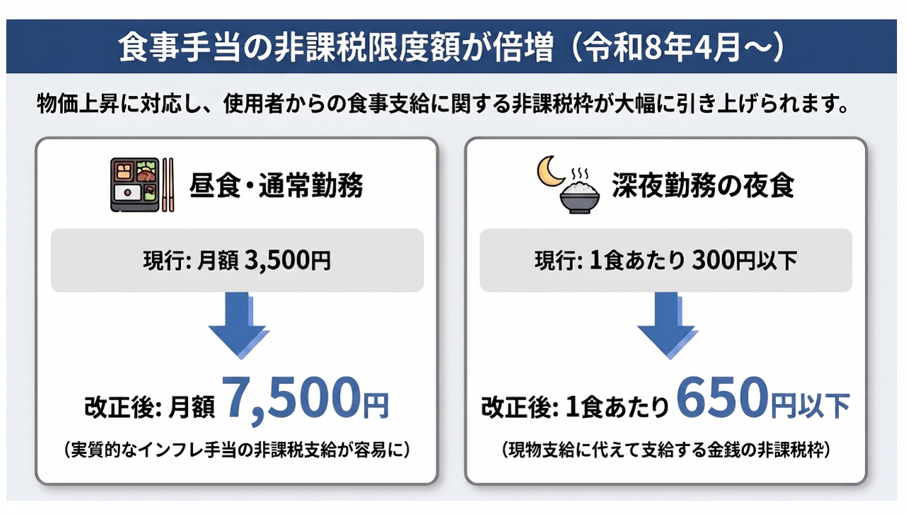
使用者からの食事の支給により受ける経済的利益について所得税が非課税とされるその食事の支給に係る使用者の負担額の上限が現行の月額3,500円(税抜)から2倍超の月額7,500円(税抜)に拡充されます。
「深夜勤務に伴う夜食代に係る所得税非課税限度額の見直し」
原則、従業員が使用者から金銭の支給を受けた場合には、給与所得として所得税の課税対象となります。しかし例外として、昭和59年に出された夜食代通達により、深夜勤務者に対し使用者に調理施設がない等の事情で夜食を現物支給することが著しく困難な場合に支給される金銭で、1回の支給額が300円以下のものについては所得税を非課税として差し支えないこととされています。
この金額も月額の非課税限度額同様、実に40年以上の間見直しがありませんでしたが、今回の改正で見直しが行われ、使用者が深夜勤務に伴う夜食の現物支給に換えて支給する金銭について、非課税限度額は一食当たり300円(税抜)から650円(税抜)に拡充されます。
※ 大前提、食事補助が福利厚生費として認められるためには、次の2つの要件を満たす必要があり、これは拡充された後でも変更ありません。
① 役員又は使用人が食事代の半分以上を負担していること。
② 使用者負担額が月額7,500円(税抜)以下であること
(注) 使用者負担額が7,500円を超えた場合、超えた部分のみが給与課税になるのではなく、使用者負担額の全額が給与課税の対象となりますので、注意が必要です。
【まとめ】
今回の改正の経済的背景の一つであった「実質賃金をプラスにし、手取りを増やすこと」という点において、通勤のための労働者の負担が税制面でカバーされ、ランチ代や夜食代の補助が多く非課税で受け取れるようになることは、実質的な手取り額のアップに直結すると言えるでしょう。なお、これらの制度はどちらも令和8年4月1日より適用されています。
この改正により、通勤手当規程や社員食堂・お弁当補助などの福利厚生が適したものになっているかどうか見直しが必要な可能性も高いため、施行に向けて自社の制度を是非チェックしてみてください!
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
次回は、【令和8年度】税制改正マニュアル③(法人税編)を公開予定になります。