2026.05.19

皆さん、こんにちは!
2026年(令和8年)度税制改正法が去る3月31日、参院本会議で与党などの賛成多数により可決・成立しました。今回の令和8年度税制改正では、「物価高への対応」の観点から、物価上昇に連動して基礎控除等を引き上げる仕組みを創設するほか、就業調整に対応するとともに、中低所得者に配慮しつつ、所得税の課税最低限を 178 万円まで特例的に先取りして引き上げる枠組みが導入されます。
また、「強い経済」の実現に向けた対応として、大胆な設備投資の促進に向けた税制措置を創設するほか、租税特別措置等の適正化の観点から、賃上げ促進税制の見直しや研究開発税制の強化等が行われます。さらには、「税負担の公平性を確保」する観点から、極めて高い水準の所得に対する負担の適正化措置の見直し等も行われます。このほか、自動車関係諸税について、自動車税等の環境性能割の廃止や軽油引取税の当分の間税率の廃止等も行われます。
今回のコラムは、「資産税編」として「貸付用不動産、および貸付用不動産の小口化商品の時価評価」の改正について解説していきます。相続税の節税対策として、これまで金融機関や不動産会社等が広く提案してきた「投資用不動産の節税スキーム」が大きな転換期を迎えることになります。
「貸付用不動産、および貸付用不動産の小口化商品の時価評価」
【改正の概要】
令和9年1月1日以後に相続・贈与により、①被相続人・贈与者(以下、被相続人等)が課税時期前5年以内に対価を伴う取引により取得、または新築(以下、取得等)をした「一定の貸付用不動産」、および②「貸付用不動産の小口化商品」を取得した場合には、路線価等による相続税評価額によらず課税時期における通常の取引価額に相当する金額によって評価されます。
【改正の背景】
現行の財産評価基本通達による土地の相続税評価は路線価等により算定され、路線価等は一般的に市場価格より低く設定されています。さらに「貸付用不動産」の相続税評価額を計算する際には、借家権割合、および借地権割合等を考慮した評価額の減額調整が一般的に行われます。
一方で、「貸付用不動産」の市場価格と財産評価基本通達による評価額とのかい離を利用し、相続税等を意図的に減額しているとみられる事例が散見されていたため、現行の財産評価基本通達による原則的な方法により評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価すること(財産評価基本通達の総則6項)によって対応していました。
しかし、課税庁側が財産評価基本通達の総則6項を多用すると納税者側の予測可能性が損なわれるという批判も出ていたため、評価の適正化、および課税の公平性を図る観点から、「貸付用不動産」の評価方法について見直しが行われることになりました。


出典:国税庁説明資料「財産評価を巡る諸問題」

出典:国税庁説明資料「財産評価を巡る諸問題」
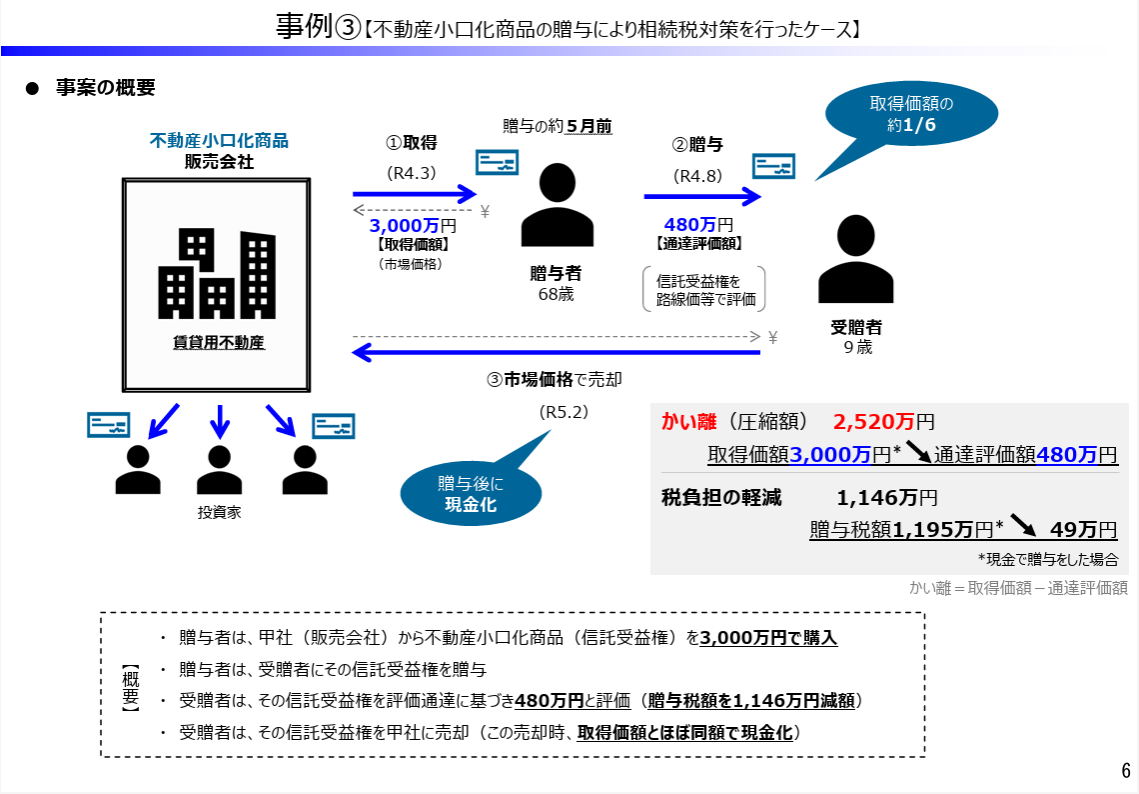
出典:国税庁説明資料「財産評価を巡る諸問題」
【改正の内容】
「貸付用不動産の時価評価」
令和9年1月1日以後に相続・贈与により、被相続人・贈与者(以下、被相続人等)が課税時期前5年以内に対価を伴う取引により取得、または新築(以下、取得等)をした「一定の貸付用不動産」を取得した場合には、路線価等による相続税評価額によらず課税時期における通常の取引価額に相当する金額(※1)によって評価されます。
(※1)課税時期における通常の取引価額に相当する金額は、課税上の弊害がない限り、被相続人等が取得等をした「貸付用不動産」に係る取得価額を基に地価の変動等を考慮して計算した価額の100 分の80 に相当する金額によって評価することができます。
(※2)建物等については減価償却による減価を反映させ、減価償却後の金額により評価を行います。
「貸付用不動産の小口化商品の時価評価」
令和9年1月1日以後に相続・贈与により、「貸付用不動産の小口化商品」を取得した場合には、路線価等による相続税評価額によらず課税時期における通常の取引価額に相当する金額(※1)によって評価されます。
(※1)課税上弊害がない限り、下記3つの価格等を参酌して求めた金額で評価することができます。
① 出資者等の求めに応じて 事業者等が示した適正な処分価格・買取価格等
② 事業者等が把握している適正な売買実例価額
③ 定期報告書等に記載された不動産の価格
【改正の注意点】
「①課税時期前5年を超えて所有している土地」に、「②課税時期前5年以内に貸付用建物」を新築した場合
① 土地 ⇒ 改正の対象外(課税時期前5年を超えて所有しているため)
② 貸付用建物 ⇒ 改正の対象(課税時期前5年以内に貸付用建物を取得しているため)
【経過措置】※通達発遣日は未定
「①本改正に伴う通達発遺日(本改正を通達に定める日)の5年前から所有している土地」の上に、「②本改正に伴う通達発遺日前に新築した貸付用建物、および建築中の貸付用建物」がある場合については、①土地、および②貸付用建物ともに改正の対象外(従来通りの路線価等で評価)になります。
【今後の改正動向】
① 貸付用不動産の具体的な範囲は?、②貸宅地・貸家建付地・貸家の評価減が適用されるのか?、③取引相場のない株式を評価(純資産価額を評価)する際にも適用されるのか?
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
次回は、【令和8年度】税制改正マニュアル②(所得税編)を公開予定になります。