2025.11.26
皆さん、こんにちは!
マイカーや自転車などで通勤するサラリーマンへの通勤手当について、所得税の非課税限度額が改正されました。この改正は令和7年11月20日の施行ですが、令和7年4月1日に遡って適用されます。令和7年4月1日から令和7年11月19日分については、年末調整の際に遡って非課税とされる金額を反映し、過納分があれば精算します。
「改正後の非課税限度額」
改正後の1カ月当たりの非課税限度額は、次のとおりです。片道の通勤距離が 10km以上の場合における非課税限度額が引き上げとなりました。
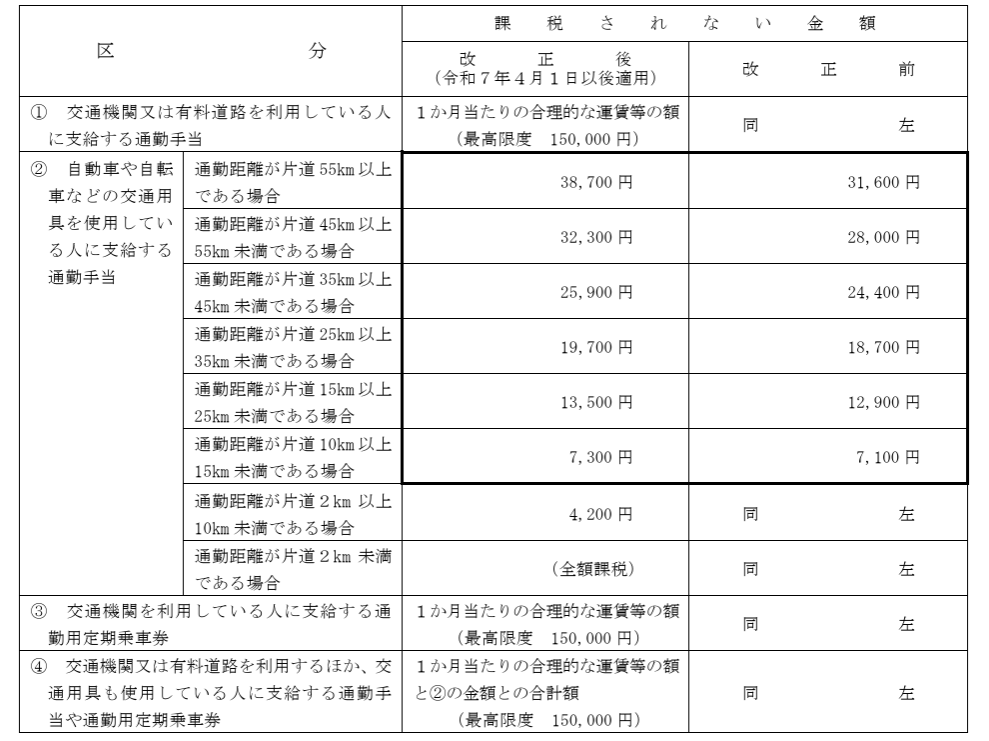
なお、既に支払われた通勤手当が改正前の非課税限度額以下である人については、この精算の手続は不要です。また、年の中途に退職した人など本年の年末調整の際に精算する機会のない人については、確定申告により精算することになります。
「給与所得の源泉徴収票の記入」
給与所得の源泉徴収票の「支払金額」欄には、非課税とされる部分の通勤手当の金額を除いた金額を記入します。なお、年の中途に退職した人などに対し、既に給与所得の源泉徴収票を交付している場合には、「支払金額」欄を訂正するとともに、「摘要」欄に「再交付」と表示した給与所得の源泉徴収票を作成し、再度交付します。
「年末調整の際における精算」
既に改正前の非課税限度額を適用したところで所得税及び復興特別所得税の源泉徴収をした(課税された)通勤手当のうち、改正後の非課税限度額によって新たに非課税となった部分の金額を計算します。次に、「令和7年分給与所得に対する源泉徴収簿」(以下「源泉徴収簿」といいます。)の余白には「非課税となる通勤手当」と表示して、計算根拠及び今回の改正により新たに非課税となった部分の金額を記入します。
さらには、源泉徴収簿の「年末調整」欄の「給料・手当等①」欄には、「給料・手当等」欄の「総支給金額」の「計①」欄の金額から改正後の非課税限度額によって新たに非課税となった部分の金額を差し引いた後の金額を記入します。
以上により、改正後の非課税限度額によって新たに非課税となった部分の金額が、本年の給与総額から一括して差し引かれることになるため、その差引後の給与の総額を基にして年末調整を行います。

以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
〈出典〉国税庁ホームページ