2025.11.10
皆さん、こんにちは!
猛暑が終わり、秋らしい季節になってきました。年末に向けて世間では楽しいイベントが目白押しですが、受験生の皆さんにとっては「入学試験という人生を掛けた一大イベント」がやってきます。そこで、今回は親御様がお子様の入学に際して行った寄附について、所得税確定申告の計算において「寄付金控除」を受けることができるのか否かを解説していきます。
「寄付金控除の概要」
居住者が、各年において、「特定寄附金」を支出した場合において、次の(1)に掲げる金額が(2)に掲げる金額を超えるときは、その超える金額を、その者のその年分の総所得金額、退職所得金額又は山林所得金額から控除できます。各所得から控除できるこの所得控除のことを「寄附金控除」といいます。
(1)その年中に支出した特定寄附金の額の合計額(その合計額がその者のその年分の総所得金額、退職所得金額及び山林所得金額の合計額の100分の40に相当する金額を超える場合には、その100分の40に相当する金額)
(2)2,000円(足切額)
なお、国立大学法人などの一定の法人に対する寄附については、上記の「所得控除」ではなく「税額控除(寄附金特別控除)」を適用することも可能ですが、今回は「所得控除としての寄附金控除」を中心に解説していきますので、ご了承ください。
「特定寄付金とは?」
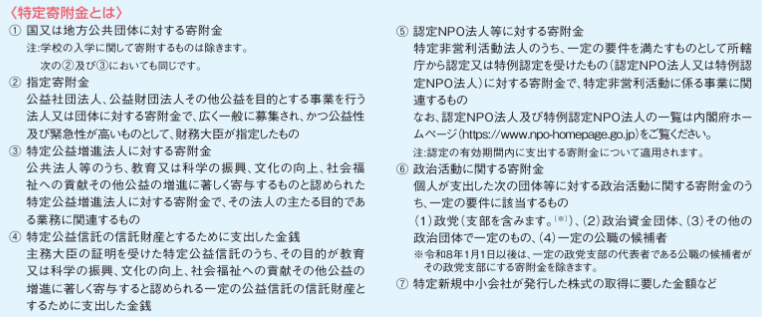
上記の「特定寄附金」とは、次に掲げる寄附金(学校の入学に関して寄附するものを除く。)をいいます。
(1)国又は地方公共団体(港湾法の規定による港務局を含む。)に対する寄附金(その寄附をした者がその寄附によって設けられた設備を専属的に利用することその他特別の利益がその寄附をした者に及ぶと認められるものを除く。)
「学校の入学に関して寄附するものとは?」
親御様のお気持ちを察すると残念ではありますが、学校の入学に関して寄附するものは、所得税法78条(寄付金控除)の「特定寄付金」から除かれているため「寄付金控除」の対象にはなりません。具体的には所得税法基本通達78-2、78-3に明記されていますが、特定寄附金から除かれる「学校の入学に関して寄附するもの」とは、自己又は子女等の入学を希望する学校に対してする寄附金で、その納入がない限り入学を許されないこととされるものその他その入学と相当の因果関係のあるものをいいます。
実務的には、「入学願書受付の開始日」から「入学が予定される年の年末まで」の期間内に納入したものを指します。ただし、入学決定後に募集の開始があったもので、新入生以外の者と同一の条件で募集される部分は除かれます。なお、学校から配付される寄附に関する募集要項などには、大抵、寄附金控除を含めた税制優遇措置の適用を受けられるか否かが記載されています。資料等を参照しても記載がない場合には、学校側へ照会してみてください。
また、実務上、「自己又は子女等の入学を希望して支出する寄附金で、入学辞退等により結果的に入学しないこととなった場合」および「自己又は子女等が入学する学校に対して直接支出する寄附金の他、その学校と特殊の関係にある団体等に対して支出するもの」も「学校の入学に関して寄附するもの」に該当するため「寄付金控除」の対象にはなりません。
「よくあるご質問(Q&A)」
(Q1)学校推薦型選抜・総合型選抜により2025年中に学校への入学が決定した学生について、入学が2026年になる場合の「入学が予定される年の年末」とは、2026年12月末でしょうか?
(A1)はい。そのとおりです。
(Q2)いわゆる秋入学(10月入学)生など4月以降に入学する者についても「入学が予定される年の年末」とは、同年12月末でしょうか?
(Q2)はい。そのとおりです。
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
〈出典〉国税庁ホームページ
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1150.htm