2025.10.06
皆さん、こんにちは!
令和7年度税制改正により、「我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法(防確法)」が改正され、防衛特別法人税が創設されました。これに伴い、令和8年4月1日以後に開始する事業年度から、当面の間、各事業年度の所得に対する法人税を課される法人は、防衛特別法人税の納税義務者となり、防衛特別法人税確定申告書の提出が必要となります。
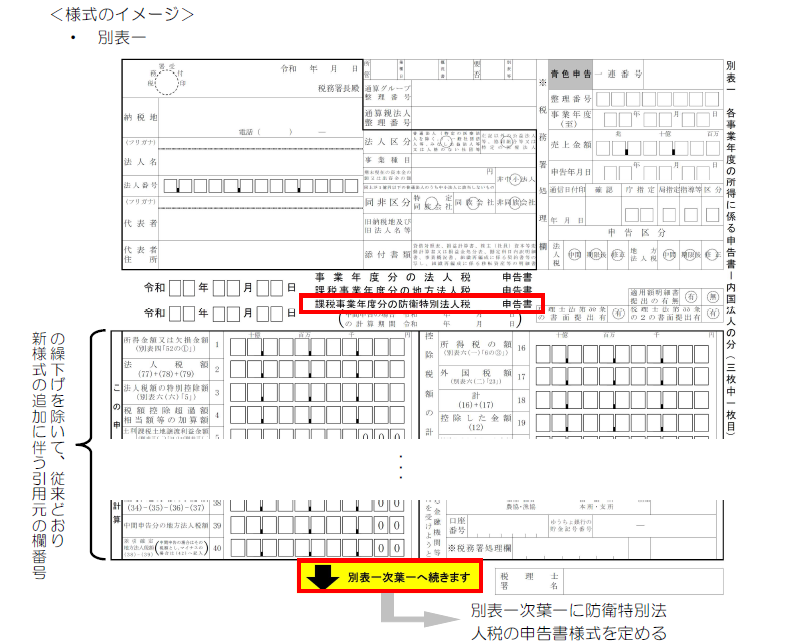
なお、防衛特別法人税の申告書は、法人税及び地方法人税の申告書と一体の様式となっています。ただし、別表一及び別表一の二の様式では、防衛特別法人税の記載欄は法人税及び地方法人税の記載欄とは別葉になりますので、提出を忘れないようご注意ください。
「防衛特別法人税の概要」
各事業年度の所得に対する法人税を課される法人は、令和8年4月1日以後に開始する各事業年度において、所得税額控除など一定の税額控除を適用しないで計算した法人税の額から年500 万円を控除した金額に4%の税率を乗じて計算した金額を、防衛特別法人税額として申告し、納付することが必要となります。

① 納税義務者・課税事業年度
防衛特別法人税の納税義務者は、各事業年度の所得に対する法人税を課される法人とされており、課税の対象となる事業年度(以下「課税事業年度」といいます。)は、法人の令和8年4月1日以後に開始する各事業年度とされています。
② 基準法人税額
防衛特別法人税の基準法人税額は、内国法人の場合、その内国法人の法人税の課税標準である各事業年度の所得の金額につき、法人税法その他の法人税の税額の計算に関する法令の規定(※)により計算した法人税の額(附帯税の額を除きます。)とされています。
(※)法人税の税額の計算に関する法令の規定には、次の規定を含まないこととされています。
イ.所得税額の控除
ロ.外国税額の控除
ハ.分配時調整外国税相当額の控除
ニ.仮装経理に基づく過大申告の場合の更正に伴う法人税額の控除
ホ.戦略分野国内生産促進税制のうち特定産業競争力基盤強化商品に係る措置の税額控除
ヘ.通算法人の仮装経理に基づく過大申告の場合等の法人税額(ホ.の措置に係る部分に限ります。)
ト.外国関係会社等に係る控除対象所得税額等相当額の控除
③ 課税標準
防衛特別法人税の課税標準は、各課税事業年度の課税標準法人税額とされており、内国法人の場合、原則として「各課税事業年度の基準法人税額から基礎控除額(年500万円)を控除した金額」となります。
なお、各課税事業年度の基準法人税額に特定同族会社の特別税率(留保金課税制度)により加算された金額がある場合には、計算が複雑(今回は省略)になります。
④ 税額の計算
防衛特別法人税の額は、各課税事業年度の課税標準法人税額に4%の税率を乗じた金額です。
なお、法人税及び地方法人税において外国税額控除の適用を受ける場合で、法人税の額及び地方法人税の額から控除しきれない金額があるときは、防衛特別法人税においても外国税額控除の適用を受けることができます。
⑤ 確定申告・中間申告
防衛特別法人税確定申告書は、原則として、各課税事業年度終了の日の翌日から2月以内に納税地を所轄する税務署長に提出しなければなりません。
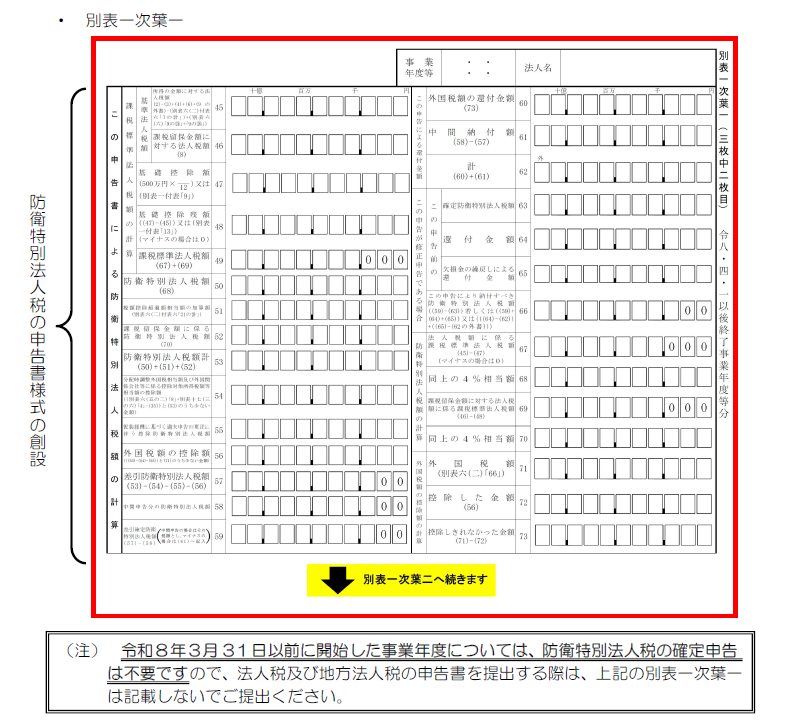
なお、所得金額が欠損等の理由により基準法人税額が「0」となる場合や基礎控除額(年500 万円)の控除により課税標準法人税額が「0」となる場合であっても、防衛特別法人税確定申告書を提出する必要がありますので、別表一次葉一の「課税標準法人税額の計算」及び「防衛特別法人税額の計算」の各欄を記載し、同表の「防衛特別法人税額」及び「防衛特別法人税額計」の各欄に「0」と記載して提出してください。
また、令和9年4月1日以後に開始する課税事業年度において、法人税の中間申告書を提出すべき法人は、防衛特別法人税についても中間申告書を提出する必要があります。
「防衛特別法人税の申告書様式」
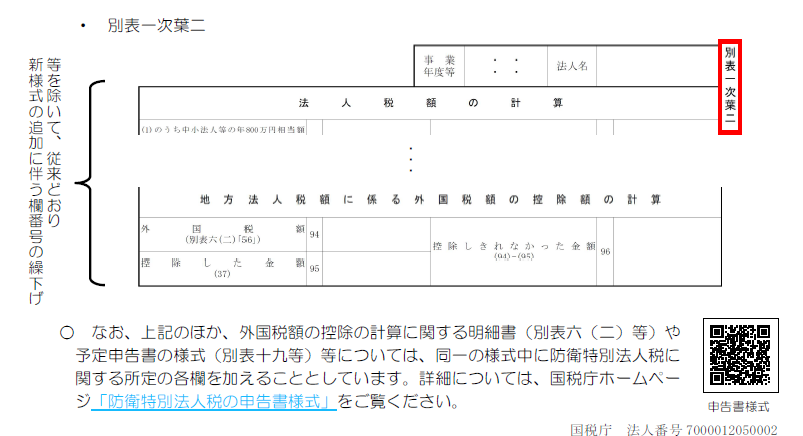
防衛特別法人税の申告書様式のうち別表一については、法人税及び地方法人税の申告の際に使用する「別表一」の様式の次葉に、新しく「別表一次葉一」として加えることとしています(従来の「別表一次葉」の様式は「別表一次葉二」に繰り下げられます。)。
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
〈出典〉国税庁ホームページ
https://www.nta.go.jp/publication/pamph/pdf/0025004-109_1.pdf