2025.09.11

皆さん、こんにちは!
令和7年度税制改正により、所得税の「基礎控除」や「給与所得控除」に関する見直し、「特定親族特別控除」の創設が行われました。これらの改正は、原則として、令和7年12月1日に施行され、令和7年分以後の所得税について適用されます。このため、令和7年12月に行う年末調整など、令和7年12月以後の源泉徴収事務に変更が生じます(令和7年11月までの源泉徴収事務には変更は生じません。)。年末調整事務が円滑に進むよう従業員への説明を含めて早期の準備が必要になりますので、十分にご留意ください。

「令和7年分年末調整における税制改正」
令和7年分年末調整で行われる令和7年度税制改正については、下記の4つの項目(①基礎控除の見直し、②給与所得控除の見直し、③特定親族特別控除の創設、④扶養親族等の所得要件の改正)になります。なお、令和7年11月までの給与事務に変更は生じません。令和7年12月に行う年末調整の際に、改正後の基礎控除額に基づいて1年間の税額を計算し、改正前の「源泉徴収税額表」によって計算した源泉徴収税額との精算を行います。
① 所得税の基礎控除の見直し

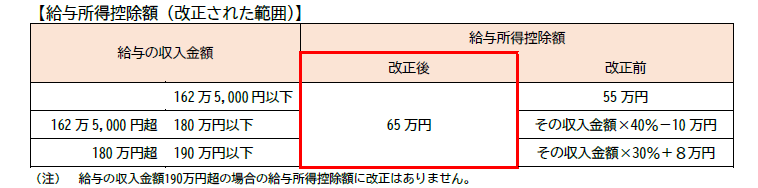
② 所得税の給与所得控除の見直し
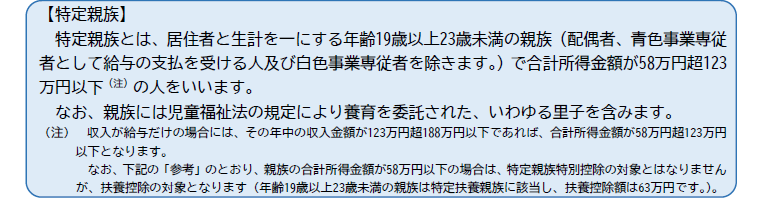
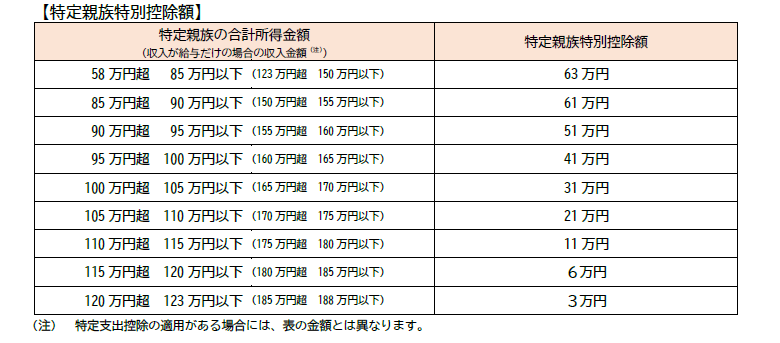
③ 所得税の特定親族特別控除の新設

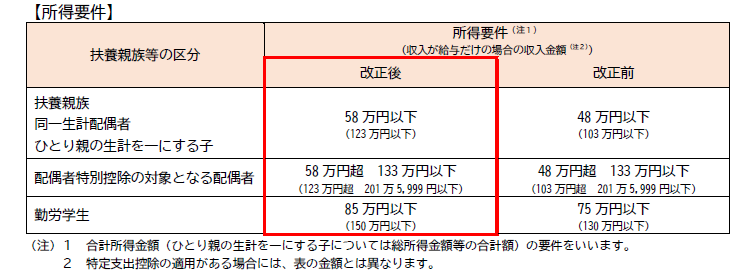
④ 所得税の扶養親族等の所得要件の改正
基礎控除の改正に伴い、次の表のとおり、扶養控除等の対象となる扶養親族等の所得要件(注1)が改正されました。また、給与所得控除の改正に伴い、家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額が65万円(改正前:55万円)に引き上げられました。
「令和7年分年末調整における実務対応」
① 「扶養控除等(異動)申告書」の受理と内容の確認
令和7年12月1日から給与所得控除額及び扶養親族等の所得要件が改正されます。この改正により、新たに扶養控除等の対象となる扶養親族等を有することとなった従業員の方は、その旨を記載した「令和7年分給与所得者の扶養控除等(異動)申告書」を、給与の支払者(勤務先)に提出することとなります。なお、「令和7年分給与所得者の扶養控除等(異動)申告書」に記載する事項に変更はありません。
②「特定親族特別控除申告書」の受理と内容の確認
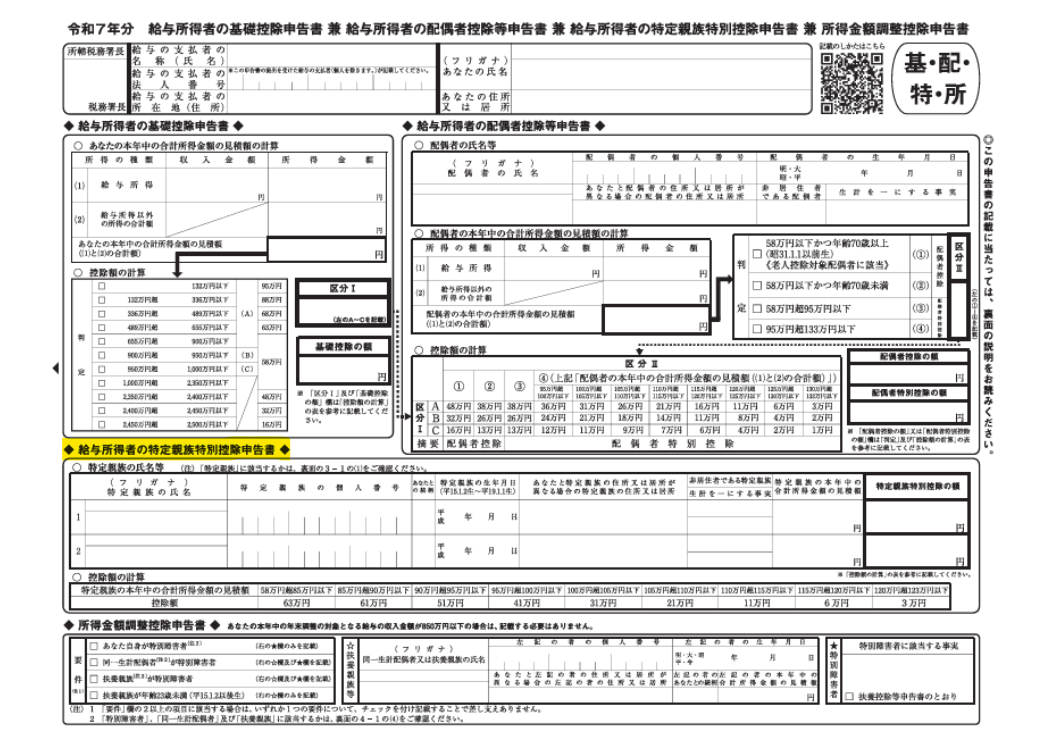
年齢19歳以上23歳未満で合計所得金額が58万円超123万円以下の親族(里子を含み、配偶者、青色事業専従者として給与の支払を受ける人及び白色事業専従者を除きます。)を有する人は、新たに「特定親族特別控除」を受けることができることとされました。年末調整においてこの控除の適用を受けようとする従業員の方は、「給与所得者の特定親族特別控除申告書」を給与の支払者(勤務先)に提出することとなります。
③ 「基礎控除申告書」の受理と内容の確認
従業員の方から提出された「給与所得者の基礎控除申告書」に、その合計所得金額に応じた基礎控除額が正しく記載されていることを確認してください。
④「配偶者控除等申告書」の受理と内容の確認
従業員の方から提出された「給与所得者の配偶者控除等申告書」に、改正後の給与所得控除額を適用して算出された合計所得金額に応じて、配偶者(特別)控除額が正しく記載されていることを確認してください。
以上、税理士法人カオスでは、初回面談(2時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
〈出典〉国税庁ホームページ
https://www.nta.go.jp/publication/pamph/gensen/nencho2025/01.htm