2025.12.10
皆さん、こんにちは!
近年、国外事業者によるアプリ配信などのデジタルサービス市場の拡大が顕著です。このようなデジタルサービス市場の変化や諸外国でもデジタルプラットフォーム事業者への課税が進んでいる背景から、日本でもデジタルプラットフォーム課税が導入されることになりました。
「デジタルプラットフォーム」とは、アプリストアや電子書籍のオンラインモール等がこれに該当し、国外のアプリ開発者の販売するアプリをAppStoreからダウンロードした場合に消費税のデジタルプラットフォーム課税の対象となり、国外事業者に代わり特定プラットフォーム事業者へ消費税の申告・納付義務を課す制度です。
「消費税のデジタルプラットフォーム課税の概要」
事業者が日本国内の消費者等向けに行うアプリ配信等の電気通信利用役務の提供【※1】(事業者向け電気通信利用役務の提供【※2】を除きます。以下、「消費者向け電気通信利用役務の提供 」といいます。)については、その事業者が国内事業者か国外事業者【※3】であるかにかかわらず、その役務提供を行う事業者が申告・納税を行うこととされています 。
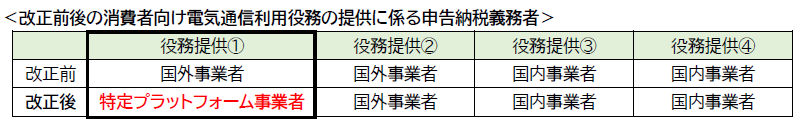
消費税法等の一部改正により、 令和7(2025)年4月1日以後に 、国外事業者が 、デジタルプラットフォーム 【※4】を介して行う消費者向け電気通信利用役務の提供で、かつ、特定プラットフォーム事業者【※5】を介してその役務の提供の対価を収受するものについては、その特定プラットフォーム事業者がその役務の提供を行ったものとみなして申告・納税を行うこととされました。
【※1】電気通信利用役務の提供とは、アプリ配信のほか、電子書籍・音楽の配信などの電気通信回線(インターネット等)を介して行われる役務の提供をいいます。
【※2】事業者向け電気通信利用役務の提供とは、国外事業者が行う電気通信利用役務の提供のうち、役務の性質又はその役務の提供に係る取引条件等からその役務の提供を受ける者が通常事業者に限られるものをいいます。
【※3】国外事業者とは、所得税法に規定する非居住者である個人事業者及び法人税法に規定する外国法人をいいます。
【※4】デジタルプラットフォームとは、例えば、アプリストアやオンラインモールなどがこれに該当します。
【※5】特定プラットフォーム事業者とは、一定の要件を満たすプラットフォーム事業者であるとして、国税庁長官の指定を受けた事業者をいいます。
「消費税のデジタルプラットフォーム課税の対象外」
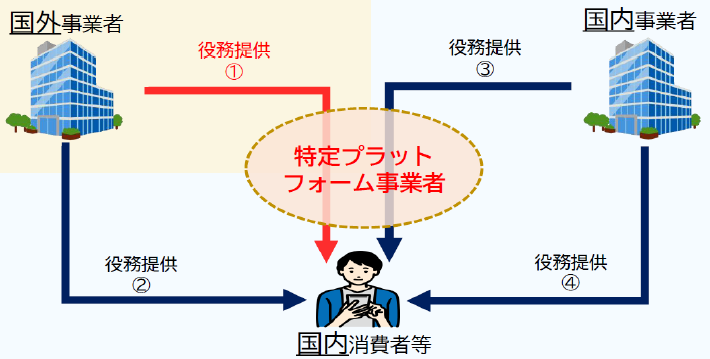
プラットフォーム課税の対象は、 国外事業者がデジタルプラットフォームを介して行う消費者向け電気通信利用役務の提供で、かつ 、特定プラットフォーム事業者を介してその役務提供の対価を収受するものですので、次の場合はプラットフォーム課税の対象となりません 。
・国内事業者がデジタルプラットフォームを介して消費者向け電気通信利用役務の提供を行う場合
・デジタルプラットフォームを介さずに消費者向け電気通信利用役務の提供を行う場合
・デジタルプラットフォームを介して行う消費者向け電気通信利用役務の提供で、特定プラットフォーム事業者を介さずにその役務提供の対価を収受している場合
プラットフォーム課税の対象とならない消費者向け電気通信利用役務の提供は、これまでどおり 、その役務の提供を行う事業者が申告・納税を行うこととなります。
事業者向け電気通信利用役務の提供は、これまでどおり、 その役務の提供を受けた事業者が申告・納税を行うこととなります (リバースチャージ方式)。
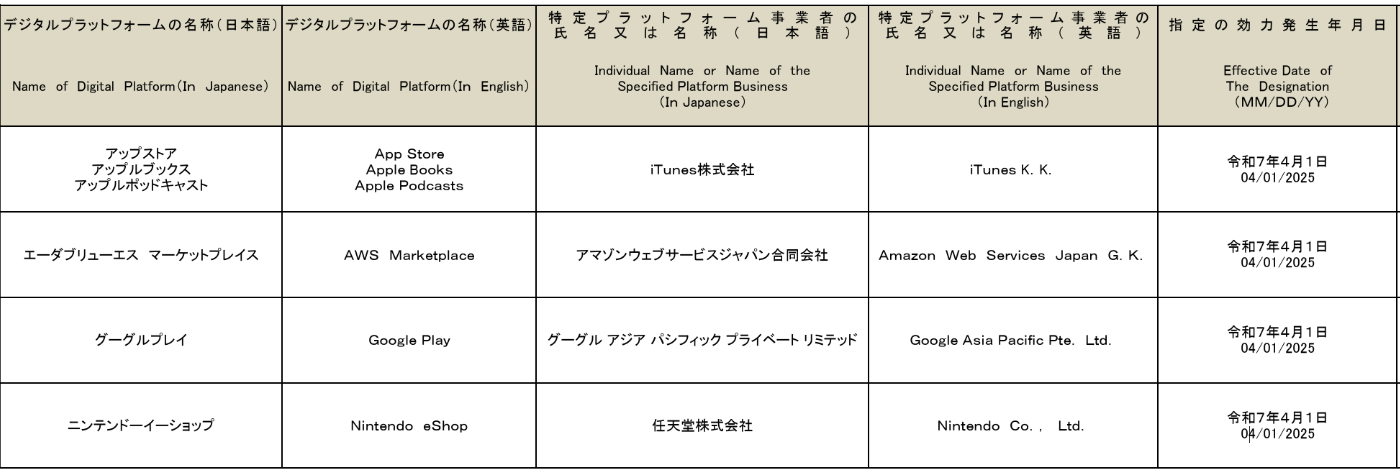
「特定デジタルプラットフォーム事業者」※国税庁HPの事業者名簿(令和6年12月6日現在)
「電気通信利用役務の提供(サービス)を受けた場合の仕入税額控除(消費者側)」
〈特定プラットフォーム事業者を介したサービス〉※プラットフォーム課税
・インボイス登録事業者(上記4社)からのサービスのため「消費税の仕入税額控除が可能」
以上、税理士法人カオスでは、初回面談(1時間)につきましては税務相談料が「無料」になっておりますので、経験豊富な弊社へ是非お気軽にご相談ください。よろしくお願い申し上げます。
〈出典〉国税庁ホームページ
https://www.nta.go.jp/publication/pamph/shohi/kazei/index.htm