2025.07.04
皆さん、こんにちは!
今回は令和7年度税制改正について、「法人・消費・国際課税」に関する改正について、主なものを解説いたします。成長意欲の高い中小企業の設備投資を促進し地域経済に好循環を生み出すため、また国際環境の変化等に対応するための措置が講じられています。
「法人課税:地域経済を支える中小企業の取組みを後押しする税制」
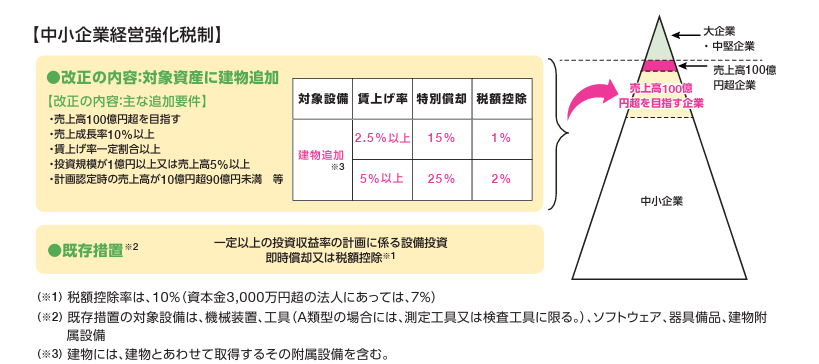
① 売上高100億円超を目指す中小企業への更なるインセンティブ措置
地域経済の好循環を生み出していくため、中小企業経営強化税制を拡充し、売上高100億円超を目指す中小企業が行う一定規模以上の設備投資について、インセンティブ措置が講じられます。
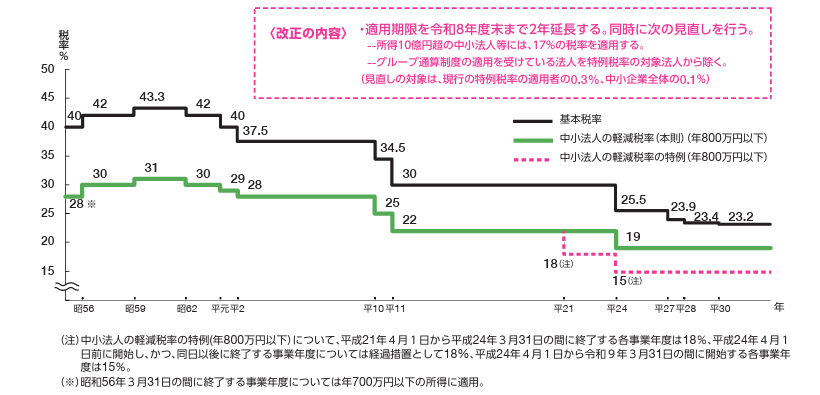
② 中小法人等の軽減税率の特例の延長等
賃上げや物価高への対応に迫られている中小企業の状況を踏まえ、極めて所得が高い中小企業等についてのみ見直しを行った上で、適用期限を2年延長します。リーマン・ショックの際の経済対策として時限的に設けられた措置であること等を踏まえ、次の適用期限の到来時に改めて検討されます。
「消費課税:外国人旅行者向け免税制度の見直し」
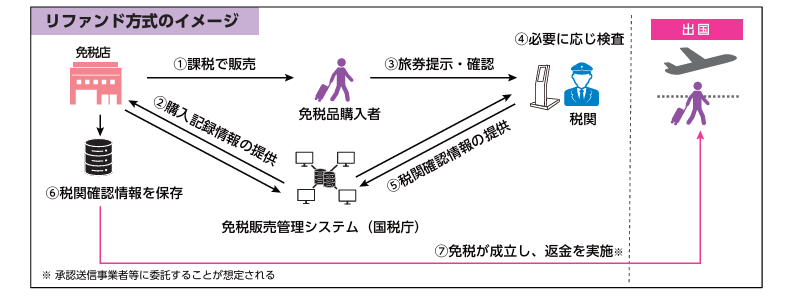
免税購入品の国内での横流し等の不正に対応するため、課税で販売し、事後的に消費税相当額を返金する「リファンド方式」に見直し、令和8年11月1日から適用が開始されます。
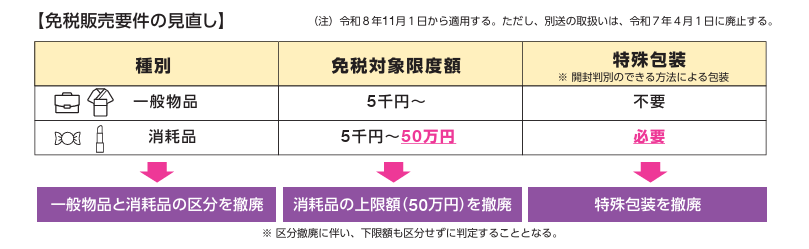
改正前においては、国内での横流しを防止する観点から、免税販売に係る各種要件を定めていますが、リファンド方式においては、税関で持出し確認が行われるため、免税店の事務負担軽減、外国人旅行者の利便性向上といった観点から、これらの要件の見直しが行われます。
【通常生活の用に供するか否かの判断】
免税店で販売する際に、現在要件とされている「通常生活の用に供するもの」であるか否かの判断を不要とする。
【免税成立時期の明確化】
旅行者は、購入から90日以内に税関の持出し確認を受けなければならないこととする。
【制度の適正な運用のための措置】
購入した免税品を郵便局等から国外へ別送した場合、税関は、その送り状等により持出し確認を行っている。この取扱いが不正に多用されていることを踏まえ、免税品の別送を認める取扱いを廃止することとする。免税店から直接海外に配送する直送制度の仕組みは、引き続き存置する。
「国際課税:新たな国際課税ルールへの対応」
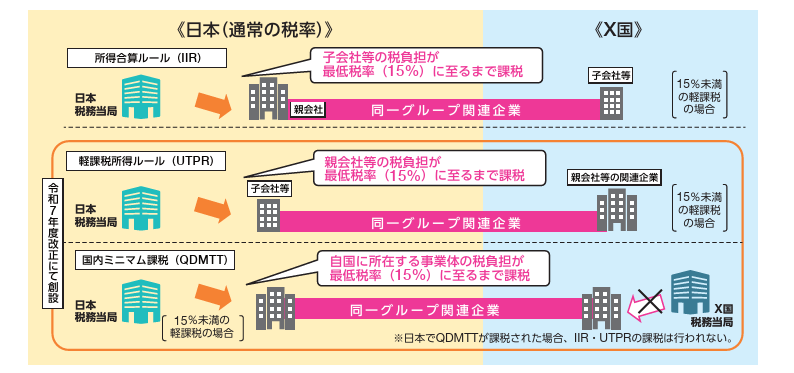
国際合意に則りグローバル・ミニマム課税(年間総収入金額が7.5億ユーロ(約1,208億円)以上の多国籍企業を対象に、一定の適用除外を除く所得について各国ごとに最低税率15%以上の課税を確保する仕組み)の一部ルールを法制化します。この結果、グローバル・ミニマム課税の導入が完了します。これにより、各国の法人税引下げ競争に歯止めをかけ、公平な競争条件を確保し、わが国企業の国際競争力の維持及び向上につながることが期待されます。
グローバル・ミニマム課税の導入により追加的な事務負担が生じること等を踏まえ、外国子会社合算税制(CFC税制)について、①国内の親会社に合算して課税されることとなる外国子会社の所得について、その合算時期を後ろ倒しとするほか、②申告に必要な添付書類の範囲の見直しが行われます。
〈出典〉財務省ホームページ
https://www.mof.go.jp/tax_policy/publication/brochure/zeisei25.html