2025.06.05

皆さん、こんにちは!
今回は令和7年度税制改正について、「個人所得課税」に関する改正を解説いたします。個人所得課税については、3つの観点から税制改正が行われました。①物価上昇局面における税負担の調整や就業調整の観点②子育て支援に関する観点③老後に向けた資産形成の観点の3つです。なお、下記の改正措置については、源泉徴収義務者の負担にも配慮しつつ、令和7年12月の年末調整から適用される予定になります。
「物価上昇局面における税負担の調整や就業調整への対応」
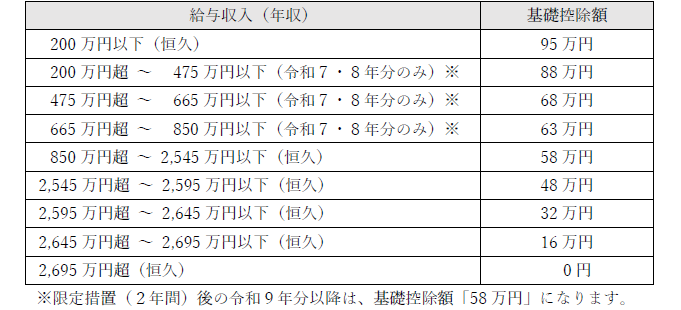
① 所得税の基礎控除の引き上げ(住民税の基礎控除は改正なし)
物価動向を勘案し最高48万円から10万円(20%程度)引き上げて最高58万円にしたうえで、低~中所得者の税負担に配慮し、所得階層ごとに最高37万円の控除額の上乗せが行われます。

② 所得税・住民税の給与所得控除(最低保障額)の引き上げ
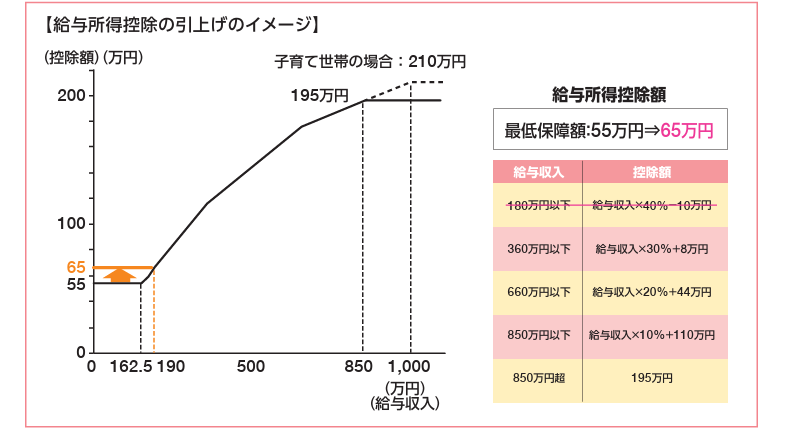
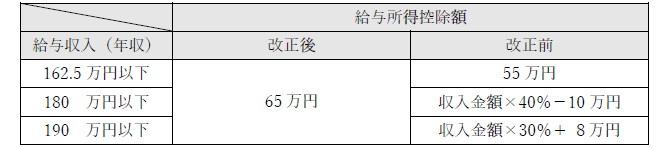
物価上昇への対応とともに、就業調整にも対応するとの観点から、最低保障額を55万円から65万円に10万円引き上げられます。
③ 所得税・住民税の特定親族特別控除の新設
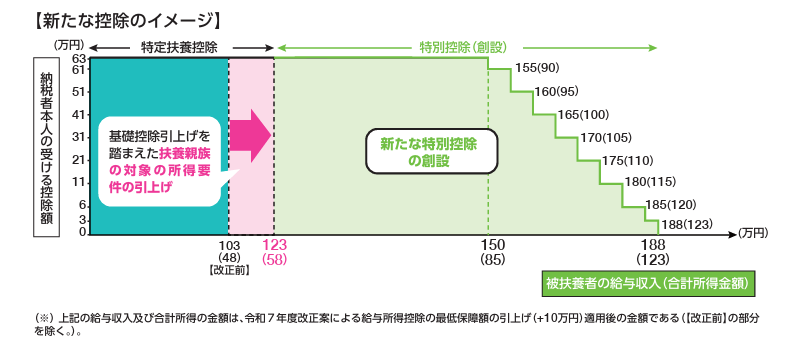
現下の厳しい人手不足の状況において、特に大学生のアルバイトの就業調整に対応するため、19歳以上23歳未満の大学生年代の子等の合計所得金額が85万円(給与収入150万円に相当)までは、親等が特定扶養控除と同額(63万円)の所得控除を受けられ、大学生年代の子等の合計所得金額が85万円を超えた場合でも親等が受けられる控除の額が段階的に逓減する仕組みが導入されます。
扶養親族及び同一生計配偶者の合計所得金額に係る要件について、基礎控除と同額の48万円(給与収入103万円に相当)を、基礎控除の引上げを踏まえ、58万円(給与収入123万円に相当)とされます。
「子育て支援に関する政策税制」
① 子育て世帯等に対する住宅ローン控除の拡充(令和7年限り)※所得税・住民税
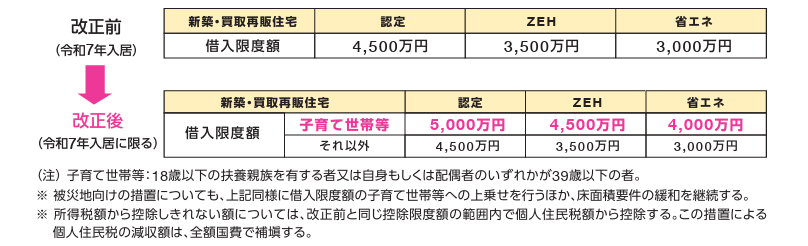
現下の急激な住宅価格の上昇等の状況を踏まえ、子育て世帯及び若者夫婦世帯における借入限度額について、子育て支援の観点からの上乗せが行われます。なお、新築住宅の床面積要件について合計所得金額1,000万円以下の者に限り40㎡に緩和されます。
② 子育て世帯に対する生命保険料控除の拡充(令和8年限り)※所得税のみ
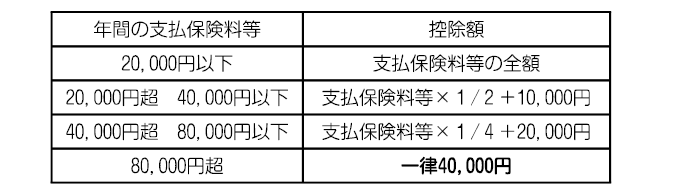
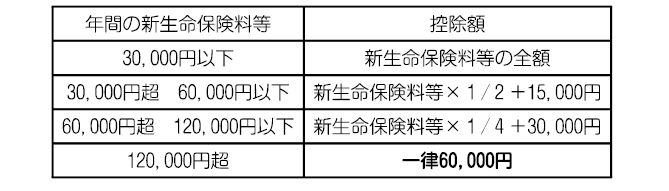
子育て世帯において、生命保険は扶養者に万が一のことがあった際のリスクへの備えとしてニーズがあり、新生命保険料に係る一般生命保険料控除について、年齢23歳未満の扶養親族を有する場合には、適用限度額を現行の4万円から6万円に引き上げられます。
【改正前】
【改正後】
「老後に向けた資産形成の支援」※所得税・住民税
① 企業型DC(確定拠出年金)・iDeCo(個人型確定拠出年金)等の拠出限度額の引上げ
勤務先の企業年金の有無等による拠出限度額の差異を解消する観点から、国民年金第2号被保険者(会社員等)(以下「第2号被保険者」といいます。)について、iDeCo独自の限度額を廃止し、企業年金への拠出額との合計に対する共通拠出限度額に一本化されます。
その上で、前回の拠出限度額引上げ時からの賃金上昇率を勘案し、第2号被保険者の共通拠出限度額について、月額5.5万円から6.2万円に引き上げます。iDeCoによる支援が最も必要となる企業年金のない第2号被保険者については、iDeCoの拠出限度額は、年間で現行の約2.7倍の約75万円となります。
なお、国民年金第1号被保険者の国民年金基金とiDeCoの共通拠出限度額については、第2号被保険者との公平性の観点から、第2号被保険者と同額(7,000円)の引上げを行い、月額7.5万円とされます。
(注)確定拠出年金法の改正が予定されていますが、法改正日および施行日は未定です。

以上、次回は、令和7年度税制改正「法人・消費・国際課税」について解説いたします。
〈出典〉財務省ホームページ
https://www.mof.go.jp/tax_policy/publication/brochure/zeisei25.html