2025.04.30
皆さん、こんにちは!
令和7年度税制改正関連法が3月31日の参議院本会議で採決が行われ、自民・公明両党や日本維新の会などの賛成多数で可決・成立しました。今回は、私たちの生活に直接関係する「年収の壁」と「労働時間の壁」について、令和7年度税制改正を踏まえて解説していきます。是非、この機会に見識を深めていただければ幸いに存じます。
「年収103万円の壁」の見直しは、国会に提出された段階の政府案では「基礎控除」と「給与所得控除」を合わせた所得税の課税最低限を【103万円】から【123万円】へ引き上げるとしていましたが、国会で修正が行われ【160万円】に引き上げられ、合わせて「基礎控除」の引き上げ幅について年収に応じて変える仕組みを導入する修正も行われました。
〈令和7年度税制改正に伴う「年収103万円の壁」の引き上げ〉
① 令和6年度までの税金に関わる壁(財務省)
いわゆる「年収103万円の壁」とは、所得税の基礎控除額(48万円)と給与所得控除額(最低額55万円)の合計額をいい、年収が103万円を超えると所得税が課税されました。
② 令和7年度からの税金に関わる壁(財務省)
令和7年度税制改正に伴い、所得税の基礎控除額と給与所得控除額(最低額)が引き上げられ、「年収103万円の壁」は「年収160万円(基礎控除額95万円+給与所得控除額65万円)の壁」になります。
「所得税の基礎控除額(住民税の基礎控除額は改正なし)」
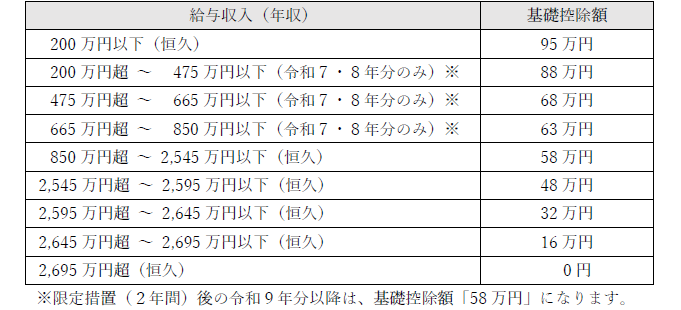
基礎控除額は、給与収入に応じて基礎控除額が変動する仕組み(基礎控除の特例)が導入され、給与等の収入金額が200万円以下の場合、「95万円」になります。
「所得税・住民税の給与所得控除額(最低額)」
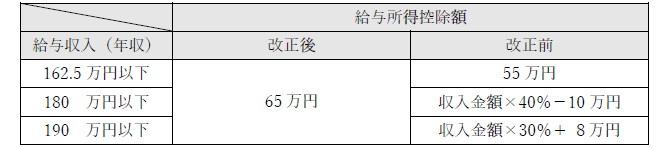
給与所得控除額(最低額)は、給与等の収入金額が190万円以下の場合、「65万円」に改正されます。なお、給与等の収入金額が190万円超の場合、改正はありません。
〈改正された年収の壁(6種類)〉
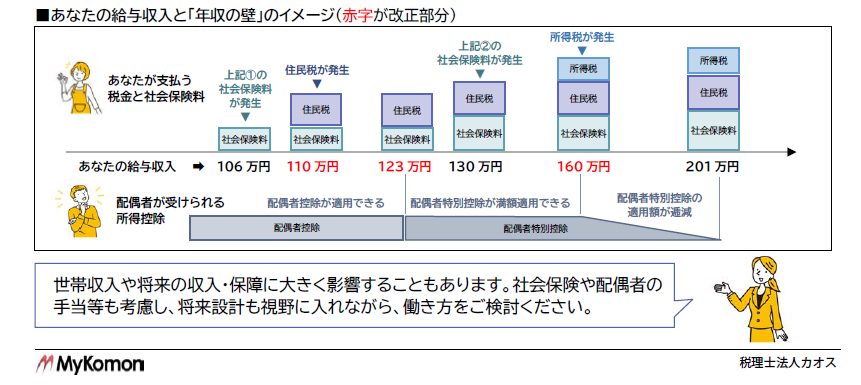
ご夫婦世帯の場合、パートタイム労働者である配偶者(妻)の年収が壁を超えることで、配偶者本人(妻)、および夫の手取り収入に影響が出てきます。年収の壁は、「106万円・110万円・123万円・130万円・160万円・201万円」の6種類に改正されます。
① 税金に関わる壁(財務省、総務省)
「年収110万円」 住民税が発生(妻)※自治体により異なります。
「年収123万円」 配偶者控除がなくなる(夫)※配偶者特別控除の対象に
「年収160万円」 所得税が発生(妻)※配偶者特別控除が減額される(夫)
「年収201万円」 配偶者特別控除がなくなる(夫)※夫の扶養から妻が外れる
② 社会保険に関わる壁(厚生労働省)
「年収106万円」 社会保険料が発生(妻)※従業員51名以上の企業に勤務した場合
「年収130万円」 夫の扶養から妻が外れる
※第3号被保険者の資格喪失(妻)⇒ 国民年金・国民健康保険へ加入
〈労働時間の壁(106万円の壁)〉
「健康保険・厚生年金保険への加入義務が発生する5つの要件(全て満たした場合)」
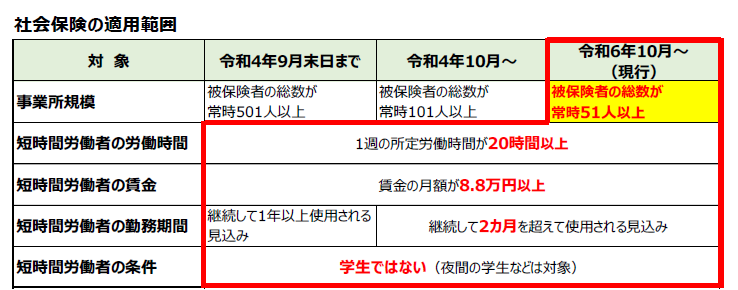
従業員51名以上の企業に勤務し、下記①~⑤の全ての要件を満たした場合には、健康保険・厚生年金保険への加入が義務になります。したがって、年収106万円を超えても1週の所定労働時間を20時間未満に抑えることで、加入の義務が免除されます。
① 被保険者の総数が常時51人以上(令和6年10月~)
② 1週の所定労働時間が20時間以上
③ 賃金の月額が8万円以上 ※残業代、賞与、通勤手当、臨時の手当は除く
④ 継続して2カ月を超えて使用される見込み
⑤ 昼間の学生ではない(休学中、定時制、通信制の学生である)
「106万円の壁への対策」
健康保険・厚生年金保険への加入に伴い従業員の手取り収入は減少しますが、キャリアアップ助成金(社会保険適用時処遇改善コース)の活用により、労働時間を意識せず壁を越えて働いてもらうことが可能になります。
① 手当等支給メニュー ※「社会保険適用促進手当」の支給も可能
年収が106万円を超えて社会保険に加入した労働者に対して、手当の支給等で収入を増やす取組を講じた事業主に、労働者1人当たり3年間で最大50万円(大企業は37.5万円)の助成金が支給されます。
② 労働時間延長メニュー
労働時間を延長することによりパートやアルバイトで働く労働者を新たに社会保険の被保険者とした事業主に、労働者1人当たり6か月で30万円(大企業は22.5万円)の助成金が支給されます。
③ 併用メニュー
1年目に賃金の15%以上分を労働者に追加支給した場合に、労働者1人当たり20万円(大企業は15万円)の助成金が支給されます。2年目に週所定労働時間を4時間延長させるか、週所定労働時間の延長と賃金の増額を組み合わせる措置を行った場合、労働者1人当たり30万円(大企業は22.5万円)の助成金が支給されます。
以上、昨今の物価上昇や将来の年金問題に対応するために、「世帯年収」を増やすライフプラン設計を積極的に検討する必要があります。その前提の知識として【年収の壁】を理解しておくことは非常に重要であり、手取り収入に直結します。今回のコラムが皆様のライフプラン設計の一助になれば幸いに存じます。
〈出典〉厚生労働省ホームページ
https://www.mhlw.go.jp/stf/taiou_001_00002.html
〈出典〉国税庁ホームページ
https://www.nta.go.jp/users/gensen/2025kiso/index.htm
〈出典〉自然総研「トイロビジネス7月号」